تتنوع وسائل الدفع والخدمات المصرفية الإلكترونية في مصر، لتمنح العملاء خيارات متعددة لإدارة أموالهم وإجراء معاملاتهم اليومية دون الحاجة إلى التعامل النقدي أو زيارة فروع البنوك، بداية من استخدام البطاقات البنكية بأنواعها المختلفة، مرورًا بماكينات الصراف الآلي، وصولًا إلى سداد الفواتير الحكومية وفتح الحسابات إلكترونيًا.
وتتيح هذه الخدمات للأفراد والشركات تنفيذ مجموعة واسعة من العمليات المالية، مع توفير الوقت والجهد وسهولة متابعة المعاملات، خاصة مع اتجاه البنوك المصرية إلى تطوير تطبيقاتها الرقمية وتوسيع نطاق الخدمات المتاحة عبر الإنترنت.
البطاقات البنكية.. خيارات متعددة للشراء والسحب والدفع
تعد البطاقات المصرفية من أهم أدوات التعامل المالي الإلكتروني في مصر، وتتنوع بحسب طبيعة الاستخدام والاحتياجات المالية للعملاء، وتشمل:
1- بطاقات الخصم المباشر (Debit Card): ترتبط بالحساب البنكي مباشرة، وتتيح سحب الأموال من ماكينات الصراف الآلي، والشراء من المتاجر، والدفع عبر الإنترنت وفقًا لإعدادات البطاقة.
2- بطاقات الائتمان (Credit Card): تتيح الشراء والسداد باستخدام حد ائتماني يحدده البنك، مع الالتزام بسداد المبالغ المستحقة في المواعيد المحددة، وقد توفر برامج تقسيط ومكافآت وفقًا لشروط كل بطاقة.
3- البطاقات مسبقة الدفع (Prepaid Card): يمكن شحنها بمبالغ مالية واستخدامها في عمليات الشراء والدفع الإلكتروني، دون الحاجة إلى ربطها بحساب مصرفي تقليدي في بعض أنواعها.
4- البطاقات اللاتلامسية (Contactless): تسمح بإتمام عمليات الدفع بمجرد تقريب البطاقة من جهاز نقاط البيع الداعم لهذه التقنية، مع تطبيق متطلبات التحقق والأمان التي تحددها الجهة المصدرة.
وتساعد هذه البطاقات على إجراء المشتريات وتسديد المدفوعات دون الحاجة إلى حمل مبالغ نقدية كبيرة.
ماكينات الصراف الآلي.. خدمات مصرفية متاحة على مدار الساعة
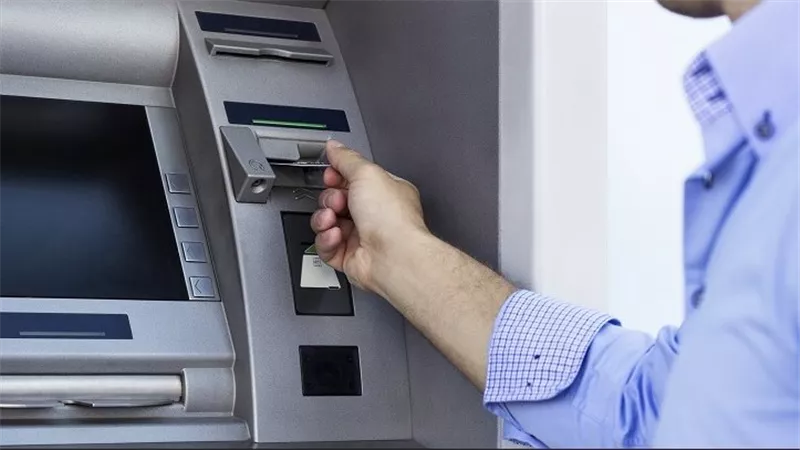
لم تعد ماكينات الصراف الآلي (ATM) مقتصرة على سحب الأموال والاستعلام عن الرصيد، بل تطورت لتقدم مجموعة من الخدمات المصرفية، من بينها:
السحب النقدي من الحسابات والبطاقات.
الاستعلام عن الرصيد.
طباعة كشف حساب مختصر.
الإيداع النقدي في الماكينات التي تدعم الخدمة.
تغيير الرقم السري للبطاقة.
تحويل الأموال بين الحسابات وفقًا لإمكانيات البنك.
سداد بعض الفواتير والخدمات.
إيداع الشيكات في الماكينات المتاحة لهذه الخدمة.
وتختلف الخدمات من ماكينة إلى أخرى، لذلك يجب التأكد من توافر الخدمة المطلوبة قبل إجراء المعاملة.
الدفع الإلكتروني.. كيف تسدد الفواتير الحكومية من المنزل؟
يمكن للمواطنين في مصر استخدام القنوات البنكية الإلكترونية لسداد عدد كبير من الالتزامات الشهرية والخدمات الحكومية، دون التوجه إلى مقار الجهات المختصة.
وتشمل أبرز المدفوعات التي يمكن تنفيذها إلكترونيًا:
فواتير الكهرباء والمياه والغاز.
فواتير الهاتف المحمول والإنترنت الأرضي.
شحن كروت الكهرباء مسبقة الدفع من خلال الوسائل الداعمة.
رسوم بعض الخدمات الحكومية.
مصروفات ورسوم تعليمية لدى الجهات المتعاقدة.
مخالفات المرور ورسوم تراخيص المركبات عبر قنوات الدفع المتاحة.
التبرعات للجهات والمؤسسات المسجلة.
المشتريات من المتاجر والمواقع الإلكترونية.
وتختلف وسائل السداد بحسب البنك ومقدم الخدمة، ويمكن تنفيذ بعض المعاملات من خلال التطبيقات البنكية أو المحافظ الإلكترونية أو بوابات الدفع الإلكتروني.
فتح الحساب البنكي أونلاين
فتح الحساب البنكي أونلاين.. هل يمكن الاستغناء عن زيارة الفرع؟
شهدت الخدمات المصرفية الرقمية تطورًا جديدًا مع اعتماد البنك المركزي المصري، في أغسطس 2026، القواعد المنظمة لمنظومة الهوية المالية الرقمية (eKYC)، التي تستهدف التحقق من هوية العملاء إلكترونيًا.
وتتيح المنظومة للبنوك تقديم خدمات فتح الحسابات والحصول على المنتجات المصرفية عبر القنوات الرقمية دون الحاجة إلى زيارة الفروع، مع إمكانية الموافقة الإلكترونية على الشروط والأحكام واعتماد المصادقة الإلكترونية بدلًا من التوقيع اليدوي، فضلًا عن تحديث بيانات العملاء إلكترونيًا.
ويعتمد إتمام هذه الإجراءات على تطبيق البنك للمنظومة واستيفاء العميل متطلبات التحقق الرقمي والضوابط المنظمة.
الخدمات البنكية للشركات.. إدارة الأموال والرواتب إلكترونيًا
لا تقتصر الخدمات المصرفية الإلكترونية على الأفراد، إذ تقدم البنوك حلولًا رقمية للشركات والمؤسسات التجارية لمساعدتها على إدارة معاملاتها المالية بصورة أكثر سهولة.
ومن أبرز هذه الخدمات:
تحويل رواتب الموظفين بصورة جماعية.
متابعة الحسابات والأرصدة المصرفية.
تنفيذ التحويلات بين الحسابات المحلية والدولية وفقًا لضوابط البنك.
إدارة المدفوعات والمتحصلات.
متابعة كشوف الحسابات والمعاملات التجارية.
تحصيل قيمة المبيعات إلكترونيًا.
استقبال مدفوعات العملاء عبر نقاط البيع الإلكترونية.
استخدام رموز الاستجابة السريعة QR Code لتحصيل المدفوعات.
إدارة صلاحيات الموظفين المسؤولين عن المعاملات المالية.
وتختلف باقات الخدمات وحدود التحويلات والرسوم بحسب طبيعة النشاط وحجم التعاملات والبنك المتعامل معه.
كيف تحمي حسابك البنكي من الاحتيال الإلكتروني؟
رغم سهولة المعاملات البنكية الإلكترونية، فإن حماية البيانات المالية تظل ضرورة أساسية لتجنب عمليات الاحتيال الإلكتروني وسرقة الحسابات.
ولذلك يجب الالتزام بمجموعة من الإجراءات، أبرزها:
تحميل التطبيقات البنكية من المتاجر الرسمية فقط.
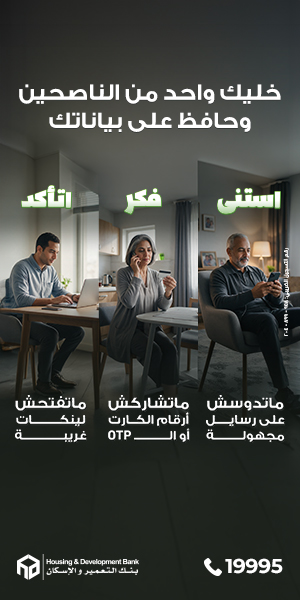
عدم مشاركة الرقم السري أو كلمة المرور مع أي شخص.
عدم الإفصاح عن رموز التحقق OTP التي تصل عبر الرسائل.
تجنب الدخول إلى الحسابات البنكية من خلال شبكات الإنترنت العامة غير الآمنة.
التأكد من عنوان الموقع الإلكتروني للبنك قبل إدخال بيانات الحساب.
تفعيل الإشعارات الفورية لمتابعة أي حركة مالية.
استخدام كلمة مرور قوية ومختلفة عن كلمات المرور المستخدمة في الحسابات الأخرى.
عدم الضغط على الروابط المجهولة التي تدعي تقديم خدمات أو جوائز بنكية.
التواصل مع البنك فورًا عند فقدان البطاقة أو الهاتف المسجل بالخدمة أو الاشتباه في أي معاملة غير معتادة.
مراجعة كشوف الحسابات بانتظام للتأكد من صحة جميع العمليات.
ويجب الانتباه إلى أن موظفي البنوك لا يحتاجون إلى معرفة الرقم السري أو رمز التحقق الذي يصل إلى هاتف العميل، ولا ينبغي تقديم هذه البيانات لأي شخص يدعي أنه من خدمة العملاء.
هل استخدام الخدمات البنكية الإلكترونية مجاني؟
تختلف تكلفة استخدام الخدمات المصرفية الإلكترونية من بنك إلى آخر، كما تختلف بحسب نوع المعاملة وقيمتها والقناة المستخدمة في تنفيذها.
فبعض الخدمات، مثل الاستعلام عن الرصيد أو متابعة الحساب، قد تكون مجانية وفقًا لنظام البنك، بينما قد تفرض رسوم على بعض التحويلات أو عمليات السحب أو إصدار البطاقات أو الاشتراك في خدمات معينة.
كما تختلف حدود التحويل اليومية والشهرية، وقيمة المعاملة الواحدة، بحسب نوع الخدمة وتعليمات البنك والضوابط المنظمة.
لذلك يُنصح بمراجعة جدول الرسوم والعمولات المنشور على الموقع الرسمي للبنك قبل تنفيذ أي معاملة مالية.
الخدمات المصرفية الرقمية في مصر.. مستقبل التعاملات المالية
تتجه البنوك المصرية إلى التوسع في تقديم الخدمات الرقمية وتطوير تطبيقات الهاتف المحمول وأنظمة الدفع الإلكتروني، بما يساعد على زيادة الاعتماد على المعاملات غير النقدية وتسهيل وصول المواطنين إلى الخدمات المالية.
وتعد شبكة المدفوعات اللحظية من أبرز مشروعات البنية التحتية الرقمية في القطاع المصرفي، إذ تتيح ربط الحسابات البنكية وتنفيذ التحويلات بصورة فورية على مدار الساعة، إلى جانب خدمات الاستعلام عن الأرصدة وسداد الفواتير واستقبال الأموال.
كما يمثل التوسع في المحافظ الإلكترونية والهوية المالية الرقمية خطوة إضافية نحو إتاحة الخدمات المصرفية لفئات أكبر من المواطنين، وتقليل الحاجة إلى المعاملات الورقية والزيارات المتكررة للفروع.
وبذلك أصبحت الخدمات البنكية الإلكترونية في مصر وسيلة متكاملة لإدارة الأموال، بداية من فتح الحساب ومتابعة الرصيد، مرورًا بالتحويلات وسداد الفواتير، وصولًا إلى الادخار والشراء وإدارة المعاملات التجارية، مع ضرورة الالتزام بإجراءات الأمان ومراجعة شروط كل بنك قبل استخدام خدماته.