سقطة «حالا» في البورصة.. عندما تلاحق كواليس الديون أحلام "السهم الذهبي"


سهم "إم إن تي حالا" يتراجع إلى 24 جنيها بعد انطلاقة قوية.. ومخاطر التمويل تضع تقييم الشركة أمام اختبار صعب
خبراء: حالا تترك صغار المساهمين في مواجهة أزمات تهدد تآكل نسب ملكيتهم
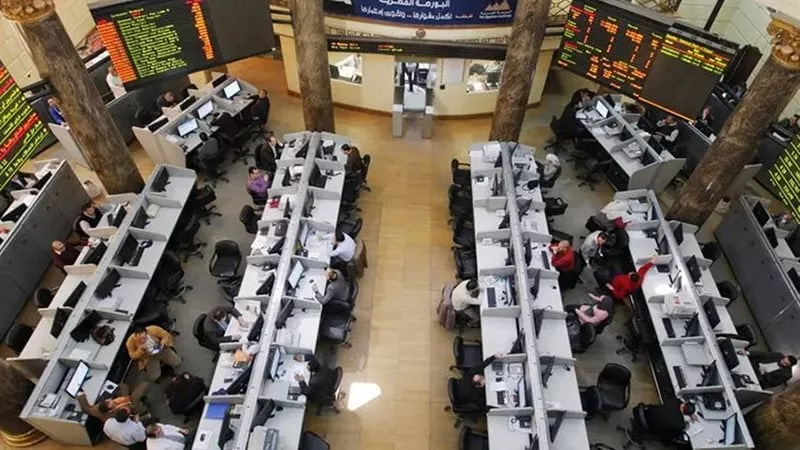
لم تدم طويلا نشوة صخب الافتتاح وقرع أجراس البورصة المصرية إيذانا ببدء التداول على أسهم شركة التمويل الاستهلاكي «إم إن تي حالا»، فبعد ساعات صاخبة من التفاؤل وانطلاقة لافتة، جاء الصدام مع واقع السوق قاسيا، ليتراجع السهم هبوطا إلى 24 جنيها في جلسة 27 أكتوبر 2026، كاسرا بذلك حاجز سعر الطرح البالغ 24.50 جنيه، ويترك المستثمرين وجها لوجه أمام أسئلة مرعبة حول حقيقة المتانة المالية خلف واجهة الأرقام البراقة.
القصة الحقيقية لا تبدأ ولا تنتهي عند شاشة التداول وحركة المؤشرات الحمراء، بل تبدأ من كواليس القطاع المالي المظلمة.
وفي كواليس هذه الأزمة، يخرج صوت من داخل أروقة المتابعة المالية رفض ذكر اسمه لاعتبارات وظيفية ليضع نقاطا فوق الحروف، محذرا بصراحة بالغة من أن "النمو الرقمي الصاروخي للشركة يعميه بريق التوسع، بينما تخفي الميزانيات قنابل موقوتة من الديون وتكلفة الاقتراض الباهظة".
تحذيرات الخبير الاقتصادي الدكتور السيد خضر
وفي قراءة متأنية لمشهد السهم ومعطياته المالية، يرى الخبير الاقتصادي الدكتور السيد خضر، أن تراجع السهم دون سعر الطرح ليس مجرد حركة تصحيحية عابرة، بل هو انعكاس طبيعي لحالة الحذر المسيطرة على المستثمرين تجاه الأنشطة ذات المخاطر العالية في قطاع التمويل غير المصرفي.
ويوضح الدكتور السيد خضر، أن الاستثمار في شركات التمويل الاستهلاكي ورأس المال المخاطر يحمل بطبيعته حساسية مفرطة تجاه تكلفة الأموال وأسعار الفائدة، فالاعتماد على الاقتراض الواسع والتسهيلات الائتمانية الضخمة يضع ضغوطا هائلة على هوامش الأرباح في حال واجهت الشركة أية تعثرات في التحصيل".
وأكد الخبير الاقتصادي أن وجود أرقام ضخمة من النزاعات القضائية وحجم التمويلات المرتفع يفرضان ضرورة إعادة تقييم المخاطر الحقيقية بدقة، مشددا على أن السوق بات أكثر وعيا، ولا يعتمد فقط على حجم التوسع الظاهري أو بريق الاكتتابات، بل يبحث عن الاستدامة الفعلية وقدرة الإدارة على التحكم في تكلفة الدين ومعدلات التعثر قبل بناء توقعات متفائلة".
31 مليار جنيه على المحك.. أين تتوارى المخاطر؟
تعتمد مدلولات شركات التمويل على تدفق السيولة والقدرة على الإقراض بمعدلات جنونية، وهو ما تجسد بوضوح في أرقام مرعبة، فقطاع التسييد التابع لـ«حالا» قفز بحجم قروضه وتسهيلاته الائتمانية إلى نحو 31.69 مليار جنيه بنهاية النصف الأول من 2026، مترافقة مع عمليات توريق ضخمة قاربت 4 مليارات جنيه.
ويقول مصدر متحفظ، آثر عدم الكشف عن هويته: "الكل يصفق لحجم التمويلات الضخمة ومعدلات الانتشار، لكن أحدا لا يسأل، ماذا لو تعثر العميل البسيط؟ في بيئة اقتصادية متقلبة وأسعار فائدة مشددة، تتحول المليارات المقترضة إلى عبء ثقيل ومحارق أرباح، فالعبرة ليست بحجم ما تقرضه، بل بحجم ما تستعيده سليما إلى خزانتك بعد خصم تكلفة الأموال والمخصصات".
125 ألف دعوى قضائية.. شبح المتعثرين يطارد الأرباح
ولعل الرقم الأشد صدمة في نشرة الطرح، والذي توقفت عنده الأنفاس، هو وجود نحو 125 ألف دعوى قضائية مرتبطة بعملاء شركات المجموعة، بمطالبات إجمالية لامست 6.47 مليار جنيه.
صحيح أن هذه الدعاوى لا تعني بالضرورة خسارة محققة، إلا أنها، وفقا للمصدر المطلع، "تكشف عن جبل جليدي خفي من نزاعات التحصيل، وتضع تساؤلات مشروعة حول كفاءة الفحص الائتماني ومعايير منح التمويل لأشخاص قد تتقطع بهم السبل وسط الضغوط المعيشية".
هذا التعثر الكامن خلف الكواليس هو ما يفسر ارتباك السهم في السوق المفتوحة، فالقيمة العادلة التي حددها المستشار المالي بـ 25.92 جنيه لم تكن درعا واقيا يحمي المستثمرين من تراجع الثقة، تماما كما أن تغطية الاكتتاب الضخمة لم تعنِ أبدا صكا أبديا للربحية، فالفرق شاسع بين دوافع الاكتتاب الاستعراضية وواقع الاحتفاظ بالسهم وسط المخاطر.
زيادة رأس المال ومأزق الملكية
وفي خضم هذه المعمعة، جاء قرار مجلس إدارة الشركة بزيادة رأس المال المصدر من 160 مليون جنيه إلى 176.33 مليون جنيه لصالح المساهم الرئيسي وحده بسعر الطرح، ليطرح تساؤلات جديدة.
يعلق المصدر ساخرا، "ضخ أموال جديدة يعزز الملاءة نعم، لكنه يترك صغار المساهمين في مواجهة تآكل نسب ملكيتهم، والأهم من ذلك، هل تمتلك الإدارة القدرة الحقيقية على توظيف هذه السيولة في أصول منتجة حقا، أم أنها مجرد مسكنات مالية لردم فجوات السيولة والتمويل المستمر؟".