التجربة الجزائرية في الإسكان تجمع بين الدعم المباشر والتمويل المصرفي الميسر
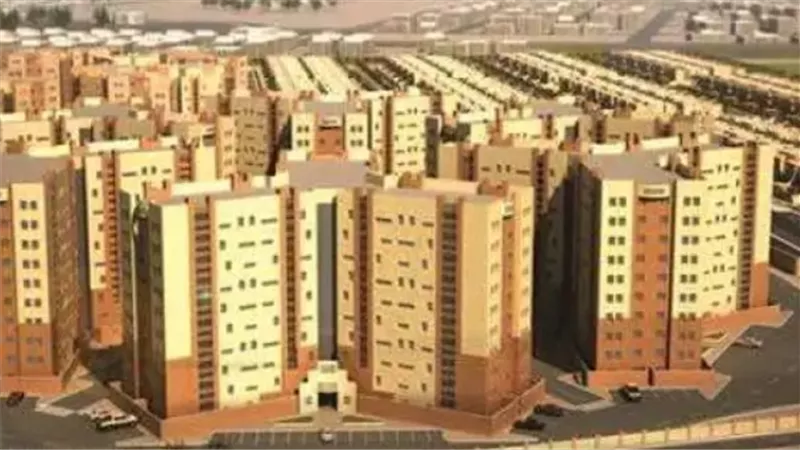


تُرسّخ التجربة الجزائرية في الإسكان الاجتماعي نموذجاً يقوم على تنويع مسارات إتاحة السكن بدلاً من حصر التخصيص أو التمويل في صيغة واحدة، حيث تجمع الدولة بين السكن العمومي الإيجاري، والإيجار المنتهي بالتمليك، والسكن الترقوي المدعم، إلى جانب السكن الريفي والسكن الترقوي العمومي.
وتهدف هذه المنظومة إلى توسيع نطاق حصول مختلف فئات المجتمع على مسكن لائق عبر مواءمة حجم الدعم وقيمة مساهمة المواطن مع مستوى دخله وقدرته المالية، مع تحمّل الدولة قسطاً أساسياً من كلفة توفير الوحدات وإدماج البنوك والمؤسسات التمويلية في تمويل برامج التملك.
ووفقاً للتقرير الوطني الجزائري لتنفيذ الأجندة الحضرية الجديدة، تستند السياسة السكنية إلى توجيه الدعم العام وفق ضوابط اجتماعية محددة تراعي الدخل ووضع السكن، مع إخضاع ملفات الاستفادة لعمليات بحث ورقابة لضمان وصول الدعم إلى مستحقيه.
وتتوزع الصيغ السكنية المعتمدة في الجزائر بحسب طبيعة الانتفاع بالوحدة وشروط الاستحقاق وطرق التمويل، وفي مقدمتها «السكن العمومي الإيجاري (LPL)» الذي يُعد الأقرب إلى المفهوم التقليدي للإسكان الاجتماعي؛ إذ تطرح الدولة وحدات للفئات محدودة الدخل مقابل إيجار شهري دون اشتراط التملك أو الاقتراض العقاري.
وتنص الشروط المعلنة من وزارة الداخلية الجزائرية على ألا يتجاوز الدخل الشهري للأسرة 24 ألف دينار جزائري، وأن يثبت المتقدم إقامة لا تقل عن 5 سنوات في البلدية محل الإقامة المعتادة، وألا يقل عمره عن 21 عاماً، مع عدم امتلاك المتقدم أو زوجه مسكناً أو أرضاً صالحة للبناء وعدم سبق الاستفادة من إعانات أو برامج سكنية حكومية، بينما تتولى الدولة العبء الأكبر من تكلفة هذه الوحدات لدعم الأسر التي لا تتيح لها دخولها الشراء من السوق العقارية التقليدية.
ويبرز برنامج الوكالة الوطنية لتحسين السكن وتطويره «عدل» كأحد أبرز أعمدة التجربة الجزائرية من خلال نظام الإيجار المنتهي بالتمليك، حيث يحصل المستفيد على وحدة مقابل دفعة أولى وأقساط دورية وتنتقل إليه الملكية عقب سداد كامل القيمة، بما يخدم شريحة الدخل المتوسط التي لا تستوفي شروط السكن الاجتماعي الإيجاري وتحتاج في الوقت ذاته إلى تمويل ميسر.
وتقوم آلية السداد في نظام عدل على دفعة أولى لا تقل عن 25% من سعر المسكن وفق الإطار القانوني للنظام، وسداد الباقي على أقساط شهرية بمدة تصل إلى 20 عاماً كحد أقصى بموجب المرسوم المنظم، مع اشتراط ألا يتجاوز سن المستفيد 65 عاماً عند سداد آخر قسط، وإتاحة السداد المبكر لعدة أقساط.
وقد شهد البرنامج نقلة نوعية في مرحلته الثالثة «عدل 3» باعتماد آلية تمويل مشتركة بين البنوك العامة والمستفيدين، ففي مايو 2025 أُعلن عن اتفاق تمويلي يغطي المرحلة الأولى المكونة من 200 ألف وحدة سكنية تتولى فيه البنوك تمويل 62% من التكلفة الإجمالية بينما يتحمل المستفيدون 38% عبر 5 دفعات موزعة على مراحل التنفيذ، مما يعكس تحولاً يربط البنوك والجهات المنفذة والمواطنين في شراكة تمويلية مباشرة.
وتشمل المنظومة كذلك «السكن الترقوي المدعم (LPA)» الموجّه لذوي الدخل المتوسط عبر الجمع بين مساهمة المواطن والدعم المالي الحكومي المباشر لتخفيف الكلفة النهائية؛ إذ تشترط وزارة الداخلية ألا يتجاوز مجموع دخل الزوجين 6 أضعاف الحد الأدنى للأجر الوطني المضمون، مع عدم امتلاك مسكن أو أرض صالحة للبناء وعدم الحصول سابقاً على إعانة سكنية حكومية.


وتُمنح الإعانة بواقع 700 ألف دينار جزائري للأسرة التي يصل دخلها حتى 4 أضعاف الحد الأدنى للأجر، و400 ألف دينار جزائري لمن يتراوح دخلهم بين أكثر من 4 أضعاف وحتى 6 أضعاف الحد الأدنى للأجر، وتُطرح الشقق بمساحات تتنوع بين غرفتين و3 و4 و5 غرف بحسب طبيعة المشروع وموقعه، ويُسدد المواطن مساهمته على مراحل متزامنة مع تقدم البناء بينما تتحمل الدولة قيمة الإعانة المقررة.
وإلى جانب ذلك، يمثل «السكن الريفي المدعم» أداة لتشجيع الاستقرار في الأرياف وكبح النزوح الداخلي نحو المدن الكبرى عبر إعانات مالية مباشرة لبناء مسكن ريفي وفق ضوابط الدعم السكني، بينما يوفر «السكن الترقوي العمومي (LPP)» خياراً للفئات ذات الدخول الأعلى نسبياً عبر مؤسسات عامة متخصصة، في تكامل يعكس سعياً لتوزيع الدعم بحسب الحاجة وتحميل الشرائح الأعلى دخلاً حصة أكبر من كلفة التملك.
ولا تقتصر التجربة على الدعم المباشر فحسب، بل تعتمد على منظومة تمويل مصرفي تشارك فيها البنوك العامة — لا سيما في صيغتي البيع بالإيجار والتملك المدعوم عبر مؤسسات بارزة مثل الصندوق الوطني للتوفير والاحتياط «CNEP-Banque» والبنك الوطني للإسكان «BNH».
وقد تجلى هذا الدور في تمويل 62% من كلفة المرحلة الأولى لبرنامج «عدل 3» مقابل 38% من المستفيدين على 5 دفعات، ثم تعزز في 20 ديسمبر 2025 بإعلان «CNEP-Banque» إطلاق قرض مخصص لمكتتبي «عدل 3» يغطي كامل المساهمة الشخصية المطلوبة منهم بفائدة مدعمة تبلغ 1%، ما يتيح للمواطن الاعتماد على قرض منخفض الفائدة لسداد مساهمته بدلاً من الاقتصار على مدخراته الذاتية.