البنك المركزي: حماية أموال وبيانات العملاء شرط أساسي لإتاحة تطبيقات الذكاء الاصطناعي بالبنوك
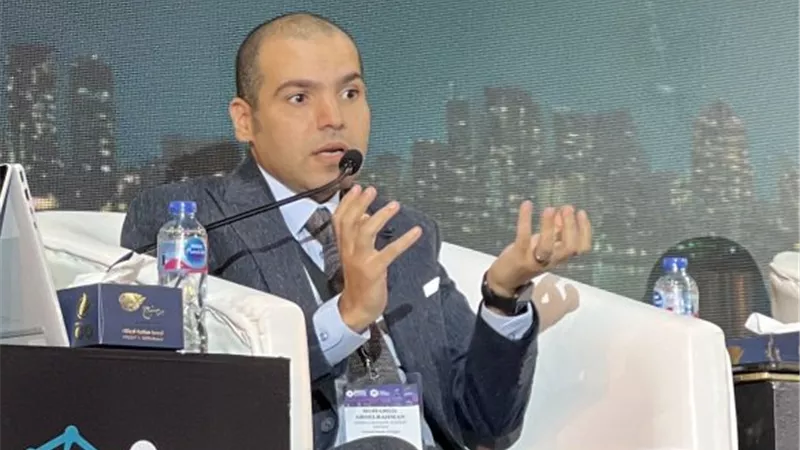


أكد المهندس محمد عبد الرحمن، مدير عام الإدارة العامة لنظم وخدمات الدفع بالبنك المركزي المصري، أن حماية أموال العملاء وبياناتهم وتأمين البنية التكنولوجية تمثل المعايير الأساسية التي يستند إليها البنك المركزي في تقييم تطبيقات الذكاء الاصطناعي والحلول المالية الجديدة قبل إتاحتها، مشددًا على تبني نهج استباقي في تطوير الأطر التنظيمية لمواكبة التطورات التكنولوجية مع ضمان استقرار النظام المالي والمصرفي.
وأوضح عبد الرحمن، خلال مشاركته في جلسة نقاشية على هامش مؤتمر بافكس، أن البنك المركزي يضع اعتبارات الأمان وإدارة المخاطر في مقدمة أولوياته عند تنظيم التقنيات المالية الحديثة، خاصة أن بعض القرارات التنظيمية يصعب التراجع عنها بعد تطبيقها وانتشارها على نطاق واسع.
وأشار إلى أن تقييم مخاطر الذكاء الاصطناعي لا يخضع لمعيار واحد، وإنما يتحدد وفقًا لطبيعة الاستخدام ونوعية البيانات المتداولة، سواء كانت معلومات عامة أو بيانات مصرفية وشخصية، فضلًا عن بيئة التشغيل، ومستويات التشفير والحماية، سواء عبر السحابة العامة أو الخاصة أو البنية التكنولوجية الداخلية للبنك.

الذكاء الاصطناعي في البنوك.. من كشف الاحتيال إلى تنفيذ العمليات المالية
وأوضح عبد الرحمن أن تطبيقات الذكاء الاصطناعي ليست جديدة على العمليات المصرفية، إذ تستخدم منذ سنوات في الأنظمة التشغيلية الخلفية (Back-end) لحماية المعاملات ورصد عمليات الاحتيال (Fraud Detection) بصورة لحظية، فضلًا عن تنفيذ التسويات والمطابقات المالية (Reconciliation) وتحليل البيانات.
وأضاف أن استخدام هذه التقنيات يتوسع حاليًا ليشمل التعامل المباشر مع العملاء من خلال الحلول المخصصة والمساعدين الرقميين، لافتًا إلى اختلاف مستويات المخاطر بين روبوتات الدردشة التي تقتصر مهامها على الرد على الاستفسارات وتقديم المعلومات، ووكلاء الذكاء الاصطناعي (AI Agents) القادرين على اتخاذ قرارات مالية وتنفيذ عمليات خصم نيابة عن العملاء.
وشدد على أن النوع الأخير يتطلب ضوابط أكثر تعقيدًا تتعلق بالحوكمة وتحديد المسؤوليات وإدارة المخاطر، نظرًا لما يمتلكه من صلاحيات تتجاوز تقديم المعلومات إلى تنفيذ معاملات مالية فعلية.
الهوية المالية الرقمية تواجه تحديات التزييف العميق
وفيما يتعلق بمستقبل الخدمات المصرفية الرقمية، استشهد عبد الرحمن بمنظومة «الهوية المالية الرقمية» التي يعمل البنك المركزي على تطويرها، والتي تستهدف إتاحة التوقيع الإلكتروني من خلال تطبيقات البنوك بما يعادل التوقيع الفعلي.
وأوضح أن إطلاق المنظومة يتطلب مستويات متقدمة من الحماية، خاصة في ظل المخاطر المرتبطة بتقنيات التزييف العميق (Deepfakes)، وانتحال هوية العملاء باستخدام الصور ومقاطع الفيديو المزيفة، بما قد يسمح باختراق الحسابات المصرفية.
كما نبه إلى ضرورة الاستعداد للهجمات السيبرانية التي تستغل تقنيات الذكاء الاصطناعي لاستهداف الأنظمة المالية والمصرفية، وهو ما يستلزم تطوير آليات دفاع قادرة على التعامل مع أنماط الهجمات المتغيرة.
البنك المركزي يستعد لمخاطر الحوسبة الكمية
وحذر عبد الرحمن من أن التطورات التكنولوجية المتسارعة تفرض مراجعة مستمرة لمنظومات الحماية المصرفية وعدم الاكتفاء بالإجراءات الحالية، مشيرًا إلى أن تطورات الحوسبة الكمية قد تتيح مستقبلًا فك شفرات معقدة خلال ساعات، بما يفرض مواصلة تحديث آليات الدفاع السيبراني لمواكبة تطور أدوات الهجوم والحفاظ على أمن المعاملات المالية واستقرار النظام المصرفي.
المركزي سبق السوق في تهيئة البنية التحتية للمدفوعات الرقمية
واستعرض عبد الرحمن عددًا من التجارب التي عكست النهج الاستباقي للبنك المركزي في تطوير منظومة المدفوعات الرقمية، موضحًا أن البنك أصدر قواعد الدفع اللاتلامسي عام 2019، وأطلق في 2020 مبادرة لنشر ماكينات نقاط البيع (POS) باشتراطات تدعم قبول المعاملات اللاتلامسية، قبل الانتشار التجاري الواسع للبطاقات الداعمة لهذه التكنولوجيا.
وأضاف أن هذه الخطوات أسهمت في تهيئة السوق لاستيعاب خدمات ترميز البطاقات (Tokenization)، ومن بينها خدمة Apple Pay، وإتاحتها عبر نقاط البيع على مستوى الجمهورية.
وأشار إلى أن القواعد المنظمة لشبكة المدفوعات اللحظية وتطبيق «إنستاباي» مثلت نقلة نوعية في القطاع المصرفي، باعتبارها من أوائل الأطر التنظيمية التي أتاحت التعرف الرقمي على العملاء (Digital Onboarding) وإتمام المعاملات عن بُعد.
وأوضح أن منظومة الحماية بالتطبيق تعتمد على عدة مستويات تشمل الربط بشريحة الهاتف والرقم التعريفي للجهاز (IMEI)، إلى جانب الرموز السرية، بما أسهم في تجاوز قاعدة مستخدمي التطبيق 24 مليون مستخدم، مع توقعات بتسجيل معاملات تتجاوز قيمتها 9 مليارات جنيه.