تراجع المبيعات ومخاطر التعثر.. لماذا تؤجل البنوك تمويل شركات العقارات؟
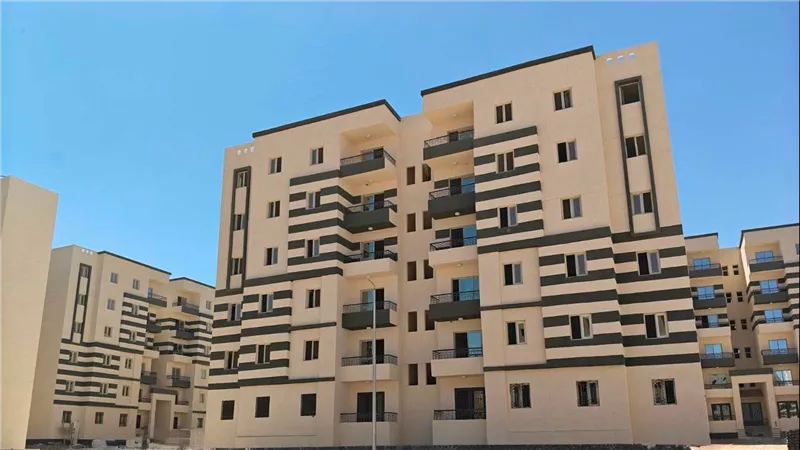


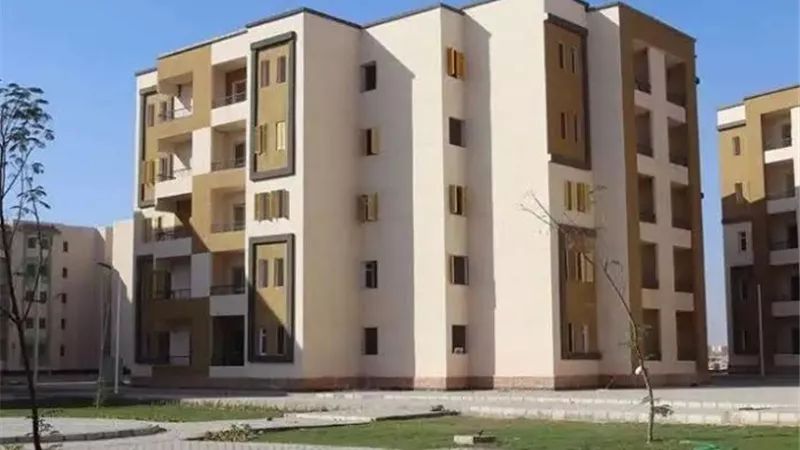
أرجأت بنوك مصرية منح تمويلات جديدة لشركات التطوير العقاري، وأعادت النظر في بعض التسهيلات الائتمانية القائمة، في ظل حالة الترقب التي يشهدها القطاع مع استمرار الحكومة في حصر الشركات المتعثرة والمشروعات المتأخرة عن التنفيذ والتسليم، بحسب 8 مصرفيين.
وتأتي هذه الخطوة بالتزامن مع تحركات رقابية ومصرفية تستهدف تقييم حجم التمويل الموجه إلى القطاع العقاري، ومراجعة المخاطر المرتبطة بالمشروعات المتأخرة أو غير المنتظمة في السداد، بما قد يؤثر في قرارات الائتمان خلال الفترة المقبلة.
ومن بين البنوك التي أرجأت منح تمويلات جديدة، وفقًا للمعلومات الواردة، البنك الأهلي المصري وبنك القاهرة والبنك العربي الإفريقي الدولي ABC وبنك التعمير والإسكان وبنك قناة السويس وبنك قطر الوطني الأهلي والمصرف المتحد وبنك الإسكندرية.

البنك المركزي يطلب حصر التمويلات والمشروعات العقارية
طلب البنك المركزي المصري من البنوك، مطلع سبتمبر الماضي، بيانات تفصيلية عن القروض والتسهيلات الائتمانية الممنوحة لتمويل المشروعات العقارية، تشمل التمويلات غير المنتظمة في السداد ونسب استخدام التسهيلات، إلى جانب معلومات عن أكبر 15 شركة عقارية ومعدلات إنجاز مشروعاتها.
ودفعت هذه التحركات بعض البنوك إلى إعادة تقييم مراكز شركات التطوير العقاري المالية، ومراجعة التدفقات النقدية المتوقعة ومعدلات التنفيذ والتحصيل، قبل اتخاذ قرارات جديدة بشأن التمويل.
وقال مدير قطاع الشركات في أحد البنوك الحكومية إن مصرفه أرجأ منح تمويلات جديدة لشركات التطوير العقاري بناءً على توجيهات قطاع المخاطر، مع استثناء الشركات التي تتمتع بملاءة مالية قوية وتضم مساهمين أجانب.
وأوضح أن القرار يستهدف إعادة تقييم الأوضاع المالية للشركات وموقف مشروعاتها، في ضوء التطورات الحالية والإجراءات الحكومية الخاصة بحصر المشروعات المتأخرة.
الحكومة تستعد لإعلان نتائج حصر المشروعات المتعثرة
تعتزم الحكومة إعلان نتائج حصر شامل للمشروعات العقارية المتعثرة في مختلف أنحاء البلاد خلال أكتوبر الجاري، بهدف تحديد الحجم الفعلي للتأخيرات ونسبتها إلى إجمالي المشروعات والوحدات الجاري تنفيذها، بحسب طارق شكري، رئيس غرفة التطوير العقاري باتحاد الصناعات المصرية.
وتستهدف عملية الحصر الوصول إلى تقدير أكثر دقة لحجم التعثر، بدلًا من الاعتماد على التقديرات العامة، إذ قد يتضمن المشروع الواحد وحدات متأخرة في التسليم، بينما تسير وحدات أخرى وفق الجداول الزمنية المحددة.
وبالتالي، فإن تصنيف المشروع بالكامل باعتباره متعثرًا قد لا يعكس وضعه الفعلي، وهو ما يجعل تقييم معدلات الإنجاز على مستوى الوحدات والمراحل المختلفة عنصرًا مهمًا في تحديد حجم المشكلة.
ومن المتوقع أن تسهم نتائج الحصر في تكوين صورة أوضح عن أوضاع السوق، ومساعدة الجهات المعنية على تحديد طبيعة التأخيرات ومدى انتشارها، في وقت تراجع فيه البنوك مخاطر التمويل المرتبطة بالشركات والمشروعات العقارية.
تراجع المبيعات والتدفقات النقدية يزيد تحفظ البنوك
لم تقتصر أسباب التحفظ المصرفي على إجراءات الحصر والرقابة، بل امتدت إلى الضغوط التي تواجهها بعض شركات التطوير العقاري على مستوى المبيعات والتحصيلات والتدفقات النقدية.
وقال نائب رئيس بنك خاص إن مصرفه توقف عن منح تمويلات جديدة لشركات التطوير العقاري في ظل أوضاع السوق الحالية، مشيرًا إلى أن بوادر التراجع في المبيعات والتدفقات النقدية لدى عدد من الشركات ظهرت منذ بداية العام.
وأضاف أن التحفظ المصرفي يمتد أيضًا إلى قطاع الإنشاءات، في ظل الركود وصعوبات السيولة التي تواجه بعض الشركات.
من جانبه، قال رئيس قطاع تمويل الشركات في بنك حكومي إن مصرفه أرجأ منح تسهيلات جديدة أو الموافقة على بعض التسهيلات القائمة لشركات التطوير العقاري، وفقًا لتوجيهات قطاع المخاطر، مع استثناء حالات تتمتع بجدارة ائتمانية وملاءة مالية مناسبة.
وأوضح أن هذه القرارات ترتبط بتزايد المخاطر الناجمة عن تباطؤ المبيعات، وتأخر التنفيذ والتسليم، إلى جانب انتظار نتائج أعمال الحصر التي تجريها الجهات الحكومية.
التمويل يخضع لتقييم كل شركة على حدة
لا تتعامل البنوك مع جميع شركات التطوير العقاري بالدرجة نفسها من التحفظ، إذ تخضع قرارات التمويل لتقييم الجدارة الائتمانية لكل شركة، وحجم مبيعاتها وتحصيلاتها، ومعدلات تنفيذ مشروعاتها، ومدى انتظامها في سداد التزاماتها المصرفية.
وفي هذا السياق، قال رئيس قطاع القروض المشتركة بأحد البنوك الخاصة إن البنوك قد ترجئ الموافقات على القروض العقارية خلال الفترة الحالية، لكنه أشار إلى عدم وجود تعليمات عامة موحدة موجهة إلى جميع البنوك، موضحًا أن الأمر يرتبط بتقديرات إدارات المخاطر وتطورات السوق.
وأضاف أن احتمالات سحب الأراضي من بعض المطورين أو توقيع عقوبات على الشركات المخالفة قد تدخل ضمن العوامل التي تضعها البنوك في حساباتها عند تقييم المخاطر الائتمانية.
ويعني ذلك أن إرجاء التمويل لا يمثل بالضرورة وقفًا شاملًا للائتمان الموجه إلى القطاع، وإنما يعكس توجهًا أكثر تحفظًا في دراسة الطلبات الجديدة، مع استمرار إمكانية التمويل للشركات التي تستوفي متطلبات الجدارة الائتمانية.
مشروع قانون لتنظيم نشاط التطوير العقاري
بالتوازي مع التحركات المصرفية، تعمل الحكومة على إعداد إطار تشريعي لتنظيم نشاط التطوير العقاري وآليات التعامل مع المشروعات المتعثرة، من خلال مشروع قانون لإنشاء «الاتحاد المصري للمطورين العقاريين».
ويتضمن المشروع، بحسب النص الوارد، قواعد لتصنيف شركات التطوير العقاري وتنظيم بيع الوحدات، وحماية أموال العملاء، ووضع آليات للتعامل مع المشروعات المتعثرة.
ويأتي هذا التوجه في وقت يواجه فيه المطورون ارتفاعًا في تكاليف الإنشاء والتمويل، بما يفرض ضغوطًا إضافية على التدفقات النقدية، ويزيد أهمية إدارة السيولة والالتزامات المالية بالتوازي مع تنفيذ المشروعات وتسليم الوحدات.
ورغم هذه التحديات، لا تزال مبيعات كبار المطورين تسجل مستويات قوية، فيما تراوحت توقعات شركات التطوير العقاري بشأن زيادات الأسعار خلال عام 2026 بين 15% و35%، مدفوعة بارتفاع تكاليف البناء واستمرار الطلب على العقار باعتباره مخزنًا للقيمة.
- بنوك مصرية
- تمويلات المطورين العقاريين
- المطورين العقاريين
- شركات التطوير العقاري
- القطاع العقاري
- البنك الاهلي
- بنك القاهرة
- البنك العربى الافريقى
- بنك التعمير والاسكان
- بنك قناة السويس
- بنك قطر
- المصرف المتحد
- بنك الاسكندرية
- البنك المركزي
- المشروعات العقارية
- البنك المركزى المصرى
- المشروعات المتعثرة
- تراجع المبيعات
- الاتحاد المصري للمطورين العقاريين