نمو الأرباح والأصول والودائع.. البنك الأهلي الكويتي – مصر يكشف نتائج 9 أشهر


حقق البنك الأهلي الكويتي – مصر أداءً ماليًا قويًا خلال الأشهر التسعة الأولى من عام 2026، بعدما ارتفع صافي أرباحه بنسبة 44% ليسجل 4.9 مليار جنيه بنهاية سبتمبر، مقابل 3.4 مليار جنيه خلال الفترة المقابلة من عام 2025.
وكشفت النتائج المالية للبنك عن ارتفاع الأرباح قبل الضرائب بنسبة 46% لتصل إلى 7 مليارات جنيه خلال الفترة من يناير إلى سبتمبر 2026، مقارنة بنحو 4.8 مليار جنيه خلال الفترة نفسها من العام الماضي، فيما صعد صافي الدخل من العائد بنسبة 30% ليسجل 7.8 مليار جنيه، مقابل 6 مليارات جنيه.
وعلى صعيد المركز المالي، ارتفع إجمالي أصول البنك بنسبة 15% ليصل إلى 204.4 مليار جنيه بنهاية سبتمبر 2026، مقارنة بنحو 178.1 مليار جنيه بنهاية ديسمبر 2025.


كما نمت محفظة ودائع العملاء بنسبة 19% لتسجل 167.8 مليار جنيه، مقابل 141 مليار جنيه بنهاية العام الماضي، فيما ارتفع إجمالي محفظة القروض بنسبة 19% ليصل إلى 104.2 مليار جنيه، مقارنة بنحو 87.6 مليار جنيه بنهاية ديسمبر 2025.
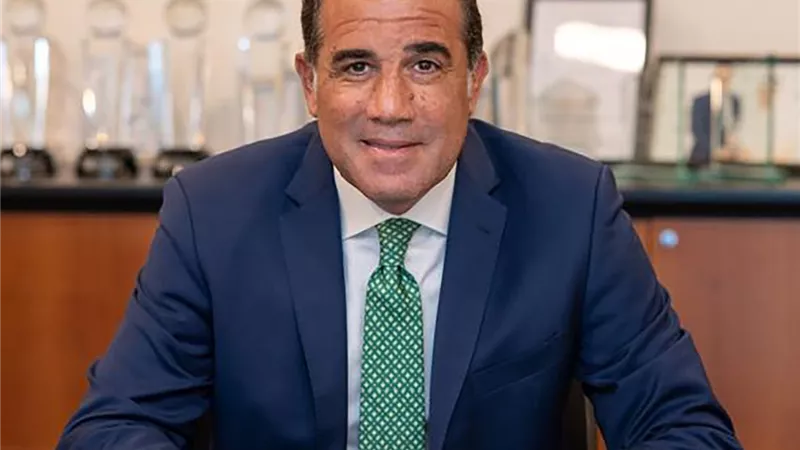
علي معرفي: نتائج قوية رغم التحديات الاقتصادية
وقال علي معرفي، رئيس مجلس إدارة البنك الأهلي الكويتي – مصر، إن البنك نجح خلال الفترة الماضية في تحقيق نتائج قوية بمختلف مؤشرات الأداء، رغم التحديات الاقتصادية، من خلال تبني نهج حذر يوازن بين استدامة النمو وتحقيق مستهدفات الاستراتيجية طويلة الأجل.
وأوضح أن استراتيجية البنك ترتكز على التوسع المدروس والاستفادة من الفرص المتاحة بما يتناسب مع المتغيرات الاقتصادية، إلى جانب تطوير الخدمات والمنتجات المصرفية ورفع كفاءتها، وتعزيز أداء القطاعات الرئيسية باعتبارها أحد أهم محركات النمو.
وأشاد معرفي بالدور الذي يقوم به البنك المركزي المصري والحكومة المصرية من خلال المبادرات والتوجيهات المستمرة لدعم القطاع المصرفي، وتعزيز قدرته على مواجهة التحديات العالمية وتجاوز تداعيات الأزمات الاقتصادية.
خالد السلاوي: نركز على تنويع الإيرادات وتعزيز مصادر النمو
ومن جانبه، أكد خالد السلاوي، الرئيس التنفيذي والعضو المنتدب للبنك الأهلي الكويتي – مصر، أن النتائج المالية تعكس نجاح الرؤية الاستراتيجية للبنك خلال السنوات الماضية، ومرونة خطط أعماله وقدرتها على التكيف مع المتغيرات الاقتصادية، بما أسهم في تطوير العمليات المصرفية وتعزيز المركز المالي للبنك بالسوق المصرية.
وأضاف أن البنك يواصل تنفيذ خططه للنمو من خلال تعزيز مصادر الإيرادات وتنويعها، وزيادة القيمة المقدمة للعملاء والمساهمين، وتحقيق نمو مستدام في صافي الدخل، مع اتباع نهج متوازن يجمع بين التوسع وإدارة المخاطر بكفاءة، والاستثمار في الفرص الواعدة التي تدعم القدرة التنافسية للبنك.
وأشار إلى أن هذه النتائج جاءت ثمرة تكامل جهود فريق العمل وثقة العملاء، مؤكدًا حرص البنك على البناء على ما تحقق ومواصلة تنفيذ مستهدفاته الاستراتيجية.
تمويل الشركات والمشروعات الصغيرة والمتوسطة
وأوضح السلاوي أن البنك يواصل تنفيذ خططه التوسعية من خلال تنمية محفظة التمويلات الموجهة للشركات، وتقديم الحلول والتسهيلات الائتمانية التي تتناسب مع احتياجاتها وطبيعة أنشطتها في مختلف القطاعات الاقتصادية.
وأضاف أن البنك يستهدف تعزيز دوره كشريك مصرفي استراتيجي لمجتمع الأعمال، والمساهمة في تمويل المشروعات الداعمة للنمو الاقتصادي وخلق فرص جديدة للتنمية، مع إيلاء اهتمام خاص بالقطاعات الحيوية والشركات الصغيرة والمتوسطة، بما يدعم تنويع القاعدة الاقتصادية ويتماشى مع مستهدفات رؤية مصر 2030.
التحول الرقمي وتطوير تجربة العملاء
وأكد الرئيس التنفيذي والعضو المنتدب أن التحول الرقمي وتطوير تجربة العملاء يمثلان محورين رئيسيين في استراتيجية البنك خلال المرحلة المقبلة، مشيرًا إلى استمرار الاستثمار في تحديث البنية التكنولوجية وتطوير الخدمات والقنوات المصرفية لتلبية احتياجات عملاء الأفراد والمؤسسات.
ولفت إلى أن البنك يعمل على توسيع قاعدة عملائه من خلال تقديم منتجات وخدمات مصرفية مبتكرة، والاستفادة من التطورات التكنولوجية في رفع كفاءة العمليات وتحسين جودة الخدمات، بالتوازي مع الاستثمار في تطوير مهارات الكوادر البشرية وتعزيز قدراتها.
دعم الشمول المالي وتوسيع قاعدة المستفيدين
وفي إطار دعم جهود الدولة لتعزيز الشمول المالي، يواصل البنك الأهلي الكويتي – مصر المشاركة في المبادرات والفعاليات التوعوية التي تُقام تحت رعاية البنك المركزي المصري بمختلف المحافظات، بهدف الوصول إلى شرائح متنوعة من المجتمع وتعريفها بالخدمات والمنتجات المصرفية وآليات الاستفادة منها.
كما يركز البنك على تعزيز الوعي المالي لدى الشباب والمرأة وأصحاب المشروعات الصغيرة ومتناهية الصغر، وتيسير حصولهم على الخدمات المالية، بما يدعم مشاركتهم في النشاط الاقتصادي ويعزز فرص النمو والاستقلال المالي، اتساقًا مع توجهات الدولة نحو تحقيق التنمية الاقتصادية والاجتماعية المستدامة.