المعاشات في البورصة
استثمارات المعاشات في البورصة.. يوسف بطرس غالي يكشف حجم الأرباح ومصير أموال التأمينات
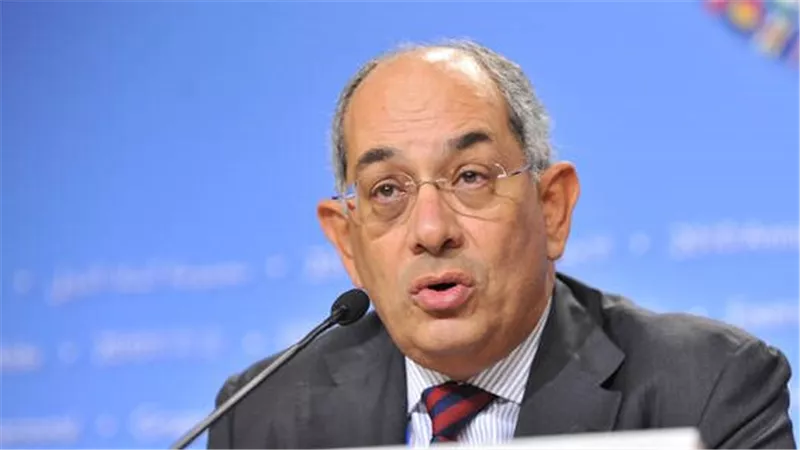


تجاوزت عوائد بعض المحافظ الاستثمارية لأموال التأمينات نسبة 20%، وفقًا لما كشفه الدكتور يوسف بطرس غالي، وزير المالية الأسبق، خلال حديثه عن آليات استثمار مدخرات المعاشات في سوق الأوراق المالية، موضحًا أن هذه الاستثمارات امتدت لنحو عقدين، وأن جزءًا منها لا يزال مستمرًا حتى الآن.


وأعاد حديث غالي تسليط الضوء على واحدة من أبرز القضايا التي تشغل أصحاب المعاشات في مصر، وهي كيفية إدارة أموال التأمينات، والجهات المسؤولة عن استثمارها، ومدى استفادة أصحاب الحقوق من العوائد التي تحققها تلك الأموال، خاصة في ظل استمرار التساؤلات حول مصير المدخرات التأمينية خلال السنوات الماضية.
البورصة كانت إحدى وجهات استثمار أموال المعاشات
كشف وزير المالية الأسبق أن إدارة أموال التأمينات تضمنت توجيه جزء من الاستثمارات إلى الأسهم المقيدة في البورصة، موضحًا أن هذا التوجه لم يكن مقتصرًا على تحقيق مكاسب سريعة، وإنما استهدف الاستفادة من نمو الشركات وتطور النشاط الاقتصادي على المدى الطويل.
واستعرض غالي نتائج هذه الاستثمارات، مشيرًا إلى أن متوسط العائد في بعض المحافظ تجاوز 20%، فيما تخطت العوائد في محافظ أخرى 15%، بحسب الأرقام التي أوردها خلال حديثه.
واعتبر أن الاستثمار في الأسهم يتيح فرصة لزيادة قيمة المدخرات بالتزامن مع توسع الشركات وارتفاع قيمتها السوقية، وهو ما قد لا يتحقق بالمستويات نفسها عند الاعتماد بصورة كاملة على الودائع المصرفية والشهادات الادخارية.
كيف برر غالي الاستثمار في الأسهم بدلًا من الاكتفاء بالبنوك؟
وفي تفسيره للاعتماد على البورصة ضمن أدوات استثمار أموال التأمينات، أوضح غالي أن الاقتصار على الأدوات المصرفية التقليدية يعني الاعتماد على عوائد محددة، بينما يمنح الاستثمار في الشركات فرصة للمشاركة في نتائج نمو الاقتصاد.
وأشار إلى أن تحسن النشاط الاقتصادي وزيادة إنتاج الشركات قد ينعكسان على أسعار أسهمها، لافتًا إلى أن متوسط الارتفاعات في سوق الأوراق المالية يمكن أن يتراوح بين 20% و25% سنويًا وفقًا لتقديره، مع استبعاد السنوات التي شهدت ظروفًا استثنائية وأزمات كبرى، مثل جائحة كورونا.
ولم يتحدث غالي عن توجيه جميع أموال المعاشات إلى الأسهم، بل أشار إلى وجود ضوابط تحدد حجم التعرض لمخاطر الأسواق المالية، موضحًا أن النسب المتداولة في القواعد الاستثمارية بعدد من دول العالم تتراوح بين 5% و10% بالنسبة للأصول المتغيرة، بما يحقق توازنًا بين فرص الربح والحفاظ على استقرار المحفظة.
هل تعرضت أموال التأمينات للضياع؟ غالي يستند إلى تصريحات المسؤولين
وبعيدًا عن ملف العوائد الاستثمارية، تناول غالي الاتهامات والتساؤلات المتعلقة بمصير أموال التأمينات، مؤكدًا أنها لم تضِع، وأنه يستند في موقفه إلى تأكيدات سابقة من مسؤولين تولوا الإشراف على هذا الملف.
وأوضح أنه تحدث مع عدد من وزراء التضامن الاجتماعي السابقين بشأن حقيقة الأموال، وأن الردود التي تلقاها أكدت عدم تعرضها للضياع أو الضرر.
كما استشهد بتصريحات رئيس الهيئة القومية للتأمين الاجتماعي، التي أشار إلى صدورها قبل نحو شهر، وتضمنت التأكيد على وجود أموال التأمينات وعدم المساس بها.
وخلال حديثه التليفزيوني، عبّر غالي عن استغرابه من استمرار التشكيك في هذه التأكيدات، مشيرًا إلى أن حسم القضية يتطلب الرجوع إلى الجهات التي تمتلك البيانات الفعلية عن حجم الأموال وأوجه استثمارها.
خلاف الشهادات حول إدارة أموال التأمينات
وعن الجدل الذي أثارته تصريحات ميرفت التلاوي، وزيرة التضامن الاجتماعي الأسبق، بشأن هذا الملف، لم ينفِ غالي وجود اختلاف في وجهات النظر بين الشخصيات التي تولت المسؤولية خلال الفترات السابقة.
وأشار إلى أن كل مسؤول ينظر إلى الأحداث من واقع تجربته والفترة التي كان موجودًا فيها، داعيًا إلى الاستماع إلى الأطراف المعنية، وفي مقدمتها وزراء المالية والتضامن الاجتماعي ورئيس الهيئة القومية للتأمين الاجتماعي.
وبحسب غالي، فإن تقييم أوضاع أموال التأمينات ينبغي أن يقوم على مراجعة الأرقام والبيانات الرسمية، وليس الاكتفاء بالروايات المتباينة أو الانطباعات الشخصية.
ماذا قال عن قيمة المعاشات والحد الأدنى في 2026؟
أما بشأن قيمة المعاشات التي يحصل عليها المواطنون حاليًا، وإمكانية تحديد الحد الأدنى لها خلال الفترة المقبلة، فأوضح وزير المالية الأسبق أنه لا يمتلك الإحصاءات المحدثة التي تسمح له بتقديم أرقام دقيقة في هذا الشأن.
وأشار إلى أن ابتعاده عن المناصب التنفيذية يجعله غير مطلع على أحدث قواعد البيانات الخاصة بمستويات المعاشات، مؤكدًا ضرورة الرجوع إلى المؤسسات الرسمية للحصول على المعلومات الدقيقة المتعلقة بقيمة المعاشات وتطوراتها.
وتبقى تفاصيل توزيع أموال التأمينات بين الأدوات الاستثمارية المختلفة، وحجم العوائد الفعلية التي تحققت، من أبرز الجوانب التي تتطلب بيانات مالية موثقة، حتى تتضح الصورة الكاملة أمام أصحاب المعاشات بشأن كيفية إدارة مدخراتهم ونتائج استثمارها.