خصم فلوسك مرتين من ماكينة ATM ؟.. خطوات تقديم شكوى للبنك المركزي واسترداد أموالك
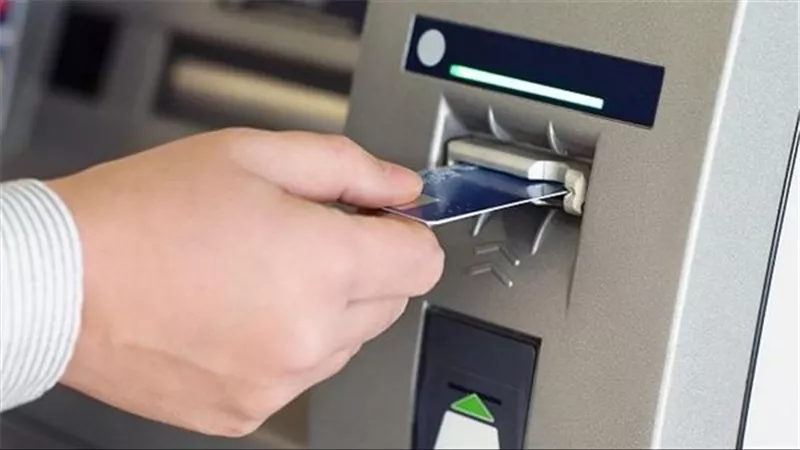


قد يتفاجأ بعض عملاء البنوك بخصم قيمة عملية سحب نقدي مرتين من حساباتهم المصرفية، رغم تنفيذ عملية سحب واحدة فقط من خلال ماكينة الصراف الآلي «ATM»، وهو ما يثير القلق بشأن مصير الأموال المخصومة، والإجراءات الواجب اتخاذها لاستردادها، والمدة التي يستغرقها البنك لفحص الشكوى والرد عليها.
ويتيح البنك المركزي المصري للعملاء الاعتراض على الخصومات المكررة من خلال تقديم شكوى إلى البنك الذي يتعاملون معه أولًا، والحصول على رقم مرجعي لمتابعتها، مع إمكانية تصعيد الشكوى إلى البنك المركزي في حالات محددة، إذا لم يتوصل العميل إلى حل للمشكلة عبر البنك التابع له.
ويحتاج العميل عند اكتشاف خصم مكرر إلى التأكد من تفاصيل المعاملة، والاحتفاظ بالمستندات والإشعارات المرتبطة بها، ثم اتباع الإجراءات الرسمية لتقديم الشكوى ومتابعتها حتى الحصول على رد نهائي بشأن مصير المبلغ.


كيف تتصرف عند خصم قيمة عملية سحب مرتين من حسابك البنكي؟
تبدأ الخطوة الأولى بمراجعة كشف الحساب من خلال تطبيق البنك أو سجل المعاملات، للتأكد من ظهور عمليتي خصم فعليتين مقابل عملية سحب واحدة، وليس مجرد ظهور إحدى العمليتين في صورة معاملة معلقة أو قيد التسوية، إذ إن ظهور عمليتي خصم في سجل الحساب لا يعني بالضرورة أن المبلغ خُصم نهائيًا مرتين.
وبعد التأكد من تفاصيل المعاملة، يجب تسجيل تاريخ عملية السحب ووقتها وقيمتها المالية، والاحتفاظ برسائل الإشعارات التي وصلت إلى الهاتف المحمول، إلى جانب أي إيصال صادر عن ماكينة الصراف الآلي، إذ تساعد هذه البيانات البنك في مراجعة تفاصيل العملية والتحقق من سبب الخصم المكرر.
وتتمثل الخطوة التالية في التواصل مع البنك الذي يتعامل معه العميل، سواء من خلال خدمة العملاء، أو الموقع الإلكتروني الرسمي للبنك، أو التوجه إلى أحد فروعه، مع توضيح أن الحساب تعرض لخصم قيمة عملية سحب نقدي مرتين رغم تنفيذ عملية واحدة فقط.
ومن الضروري أن يطلب العميل تسجيل شكوى رسمية بشأن الواقعة، مع الحصول على الرقم المرجعي للشكوى والاحتفاظ به، لاستخدامه في متابعة الطلب والاستفسار عن نتيجة فحص المعاملة من خلال قنوات التواصل المتاحة لدى البنك.
ما المدة المحددة للرد على شكوى الخصم المكرر؟
وفقًا للإجراءات المعلنة من البنك المركزي المصري، يجب على البنك تزويد العميل بالرقم المرجعي للشكوى فور تقديمها، أو خلال يومي عمل كحد أقصى، بما يتيح له متابعة طلبه والاستفسار عن آخر المستجدات المتعلقة بفحص المعاملة محل الاعتراض.
ويلتزم البنك بالرد على الشكوى خلال 15 يوم عمل من تاريخ استلامها، باستثناء الشكاوى المتعلقة بمعاملات مع جهات خارجية، إذ يُخطر العميل بالمدة اللازمة لدراسة الشكوى، وفقًا لطبيعة المعاملة والإجراءات المطلوبة للتحقق منها.
ويكون الرد على الشكوى كتابيًا أو إلكترونيًا، ويمكن للعميل الاستعلام عن موقفها باستخدام الرقم المرجعي الذي حصل عليه عند تقديمها، من خلال وسائل التواصل التي يتيحها البنك.
وتساعد متابعة الشكوى خلال المدة المحددة على معرفة نتيجة فحص عملية السحب، والتحقق مما إذا كان الخصم المكرر قد تم بالفعل أم أن إحدى العمليتين كانت معلقة أو لم تتم تسويتها بصورة نهائية.
كيف تصعّد شكواك إلى البنك المركزي المصري وتحافظ على أموالك؟
إذا تلقى العميل ردًا أوليًا من البنك ولم يقتنع بما ورد فيه، فيجب عليه إخطار البنك كتابيًا بعدم قبول الرد خلال مدة أقصاها 15 يوم عمل من تاريخ استلامه، مع توضيح أسباب الاعتراض على النتيجة، حتى يتسنى للبنك إعادة فحص الشكوى ومراجعة تفاصيل المعاملة مرة أخرى.
ويحق للعميل تصعيد شكواه إلى البنك المركزي المصري إذا لم يتلقَّ ردًا من البنك خلال المدة المقررة، أو لم يقبل الرد الثاني الذي حصل عليه، أو لم يتلقَّ ردًا على اعتراضه على الرد الأول، وذلك وفقًا للإجراءات المنظمة لتلقي شكاوى عملاء البنوك.


ويمكن تقديم الشكوى والاطلاع على خطواتها من خلال الموقع الرسمي للبنك المركزي المصري، عبر صفحة حماية حقوق العملاء المخصصة لتقديم الشكاوى، من خلال الرابط التالي:
[https://www.cbe.org.eg/ar/consumer-protection/submit-a-complaint](https://www.cbe.org.eg/ar/consumer-protection/submit-a-complaint?utm_source=chatgpt.com)
وفي إطار حماية الحسابات المصرفية، يُنصح العملاء بمراجعة المعاملات البنكية بصورة منتظمة من خلال التطبيقات الإلكترونية أو كشوف الحساب، والاحتفاظ بإيصالات السحب ورسائل الخصم إلى حين التأكد من إتمام المعاملات بصورة صحيحة.
كما يجب عدم مشاركة الرقم السري للبطاقة المصرفية أو رموز التحقق مع أي شخص، مع ضرورة التواصل الفوري مع البنك عند اكتشاف أي خصم غير معروف أو معاملة لا تتفق مع العمليات التي أجراها العميل، وطلب تسجيل شكوى رسمية عند الحاجة.
ويظل رد المبلغ المخصوم مرتين وتوقيت تسويته مرتبطين بنتيجة فحص البنك للمعاملة، لذلك ينبغي متابعة الشكوى باستخدام الرقم المرجعي حتى الحصول على رد نهائي يوضح حقيقة الخصم والإجراء الذي سيتخذه البنك لمعالجة المشكلة، حال ثبوت وقوع الخطأ.