
الرقابة المالية تستعد لتطبيق «بازل 3» على شركات التمويل غير المصرفي يناير 2027
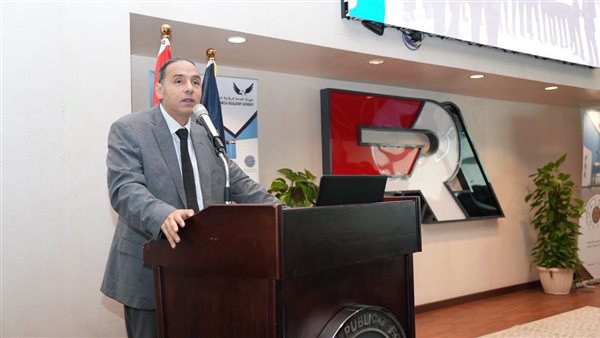


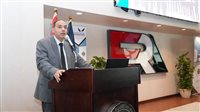
كشف الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، عن استعداد الهيئة لتطبيق متطلبات معايير «بازل 3» على شركات التمويل غير المصرفي، اعتبارًا من يناير 2027، موضحًا أن الفارق الجوهري بين المعايير الجديدة والمعايير الحالية يتمثل في توسيع نطاق المخاطر التي تدخل في حساب معدل كفاية رأس المال.
وأوضح عزام أن متطلبات «بازل 3» ستأخذ في الاعتبار مخاطر التشغيل والمخاطر السوقية، إلى جانب مخاطر الائتمان عند حساب معدل كفاية رأس المال، مشيرًا إلى أن الهيئة ستنظم دورات تدريبية ومحاضرات للشركات خلال الفترة المقبلة، بهدف تهيئتها للتطبيق الفعلي، في الوقت الذي بدأت فيه بعض الشركات بالفعل تطبيق المتطلبات بصورة تجريبية.


وقال رئيس الهيئة العامة للرقابة المالية، خلال كلمته بالمؤتمر السنوي لاتحاد التمويل الاستهلاكي، إن مفهوم الشمول المالي لا يقتصر على التوسع في منح التمويلات وزيادة أعداد المستفيدين، وإنما يتطلب توفير حماية حقيقية للعملاء، ورفع مستوى وعيهم بشروط التمويل وآليات تقديم الشكاوى.
وأشار إلى وجود حزمة من القرارات والتوجهات التنظيمية المرتقبة لتطوير قطاع الأنشطة المالية غير المصرفية، بما يعزز مستويات حماية العملاء ويدعم الاستقرار المالي بالتوازي مع التوسع في استخدام تطبيقات التكنولوجيا المالية.
وأوضح عزام أن التوسع في استخدام التكنولوجيا المالية والذكاء الاصطناعي فرض تحديات جديدة أمام القطاع، خاصة فيما يتعلق بمخاطر الأمن السيبراني وعمليات الاحتيال، لافتًا إلى أن الهيئة اتخذت عددًا من الإجراءات مؤخرًا لتعزيز حماية العملاء.
ومن أبرز هذه الإجراءات إلزام جميع شركات التمويل غير المصرفي بإرسال كود تحقق إضافي «OTP» إلى العملاء عند منح التمويل أو صرفه، بهدف منع منح تمويلات دون علم العميل.
وكشف عزام عن توجه الهيئة لربط الأنظمة الخلفية لجميع شركات التمويل غير المصرفي، بمختلف أنشطتها، إلكترونيًا مع الهيئة العامة للرقابة المالية، موضحًا أن الهدف من عملية الربط لا يقتصر على الجانب الرقابي، وإنما يستهدف الحصول على بيانات لحظية ويومية يمكن الاستفادة منها في تحليل البيانات وتطبيقات الذكاء الاصطناعي.
وأضاف أن الهيئة تستهدف إعادة توفير هذه البيانات للقطاع للاستفادة منها في تسعير المخاطر والمنتجات، خاصة في قطاع التأمين، بما يسهم في تطوير آليات اتخاذ القرار وتعزيز كفاءة الخدمات المالية.
كما كشف رئيس الهيئة عن دراسة إنشاء قاعدة بيانات موحدة ورئيسية لعمليات الاحتيال والأوراق المزورة على مستوى قطاع التمويل غير المصرفي بالكامل، بدلًا من اقتصار قاعدة البيانات الحالية على نشاط التمويل الاستهلاكي من خلال شركة «إي فاينانس».
وأوضح أن القاعدة المقترحة ستتيح ظهور البيانات المتعلقة بالعمليات أو المستندات المشبوهة أمام مختلف أنشطة التمويل والتأمين بصورة فورية، بما يعزز قدرة الشركات على رصد محاولات الاحتيال والتعامل معها.
وأشار إلى اتجاه الهيئة لإلزام شركات القطاع بتعيين مسؤول متخصص لمكافحة الاحتيال، تكون مهمته مراجعة الإجراءات وآليات المواجهة المتبعة داخل كل شركة، بما يرفع مستويات الحماية والرقابة الداخلية.
وفيما يتعلق بالتسعير، أوضح عزام أن الهيئة تعتزم عقد مناقشات مع الاتحاد والشركات لمراجعة معايير التسعير المسؤول، وبخاصة حدود المصروفات الإدارية المحددة حاليًا بنسبة 5%، لبحث إمكانية إدخال تعديلات على المعادلة الحاكمة لعملية التسعير.
وأكد أن الهيئة أصبحت تفحص المحافظ الاستثمارية للتوريق بدرجة أكبر من الدقة والصرامة، وعلى مستوى كل عملية توريق بشكل منفصل، مع استبعاد المحافظ التي لا تتوافر بها الضمانات الكافية وفقًا للمعايير والضوابط المحددة.
وكشف عن التجهيز لإطلاق نظام إلكتروني قريبًا لربط منظومة التوريق، بحيث يعمل بصورة أوتوماتيكية مع إدماج تقنيات الذكاء الاصطناعي بهدف تسريع عمليات الاعتماد، بالتزامن مع إصدار ضوابط وقواعد واضحة تحدد الشروط والمعايير الحاكمة لاستبعاد أي محفظة لا تستوفي المتطلبات.
وشدد عزام على أن الهيئة ألزمت شركات التحصيل بالقيد في سجل رسمي لدى الهيئة، موضحًا أنه تم قيد 8 شركات حتى الآن، ومؤكدًا عدم اتجاه الهيئة إلى تمديد مهلة توفيق الأوضاع بعد انتهائها، بحيث يُحظر التعامل مع شركات التحصيل غير المقيدة بالسجل.
وأشار إلى أن الهيئة ستكون لديها صلاحية شطب الشركات المخالفة التي تتلقى ضدها شكاوى متعددة، بما يعزز الالتزام بالضوابط المنظمة لنشاط التحصيل ويحمي حقوق العملاء.
كما أوضح رئيس الهيئة العامة للرقابة المالية إلزام شركات التمويل متناهي الصغر والمتوسط والتمويل الاستهلاكي بتقديم وثائق التأمين على الحياة والمحتجزات، بما يضمن سداد باقي قيمة التمويل في حالة وفاة العميل، دون تحميل ورثته أعباء إضافية.
وتأتي هذه الإجراءات في إطار توجه الهيئة لتطوير منظومة التمويل غير المصرفي، وتعزيز الرقابة وحماية العملاء، مع التوسع في التحول الرقمي والاستفادة من البيانات والذكاء الاصطناعي في إدارة المخاطر ومواجهة الاحتيال.