بورصة كوريا الجنوبية تكشف أكثر من 100 شركة منخفضة التقييم.. لماذا لم تنجح الإصلاحات حتى الآن؟
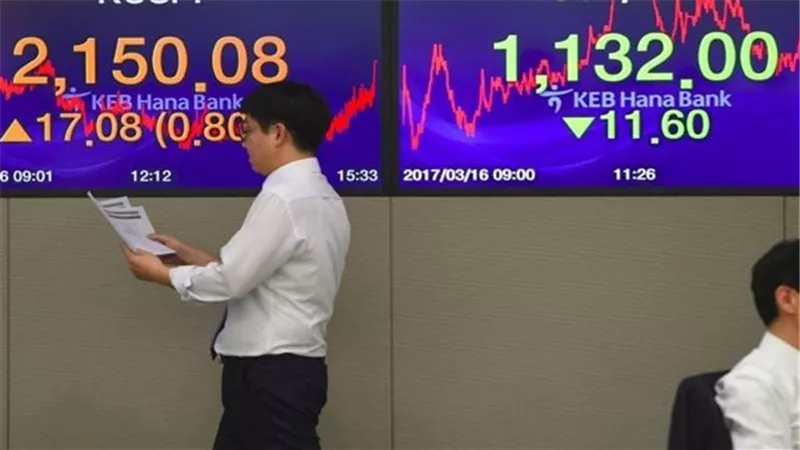


كشفت الجهة المشغلة لبورصة كوريا الجنوبية قائمة تضم أكثر من 100 شركة تعاني انخفاضًا مستمرًا في تقييماتها السوقية، في خطوة تستهدف مواجهة ظاهرة تدني تقييم الأسهم الكورية، التي لا تزال تمثل تحديًا أمام جهود إصلاح سوق المال، رغم الأداء القوي للمؤشر الرئيسي خلال العام الجاري.
ويأتي الإعلان ضمن حملة الإصلاح التي يقودها الرئيس الكوري الجنوبي لي جاي ميونغ منذ توليه منصبه، بهدف تعزيز حقوق المساهمين وتحسين حوكمة الشركات ورفع جاذبية الأسهم المحلية أمام المستثمرين.
ورغم الترحيب بالكشف عن أسماء الشركات منخفضة التقييم، فإن هذه الخطوة وحدها لا تبدو كافية لمعالجة المشكلة، التي ترتبط بممارسات مؤسسية ممتدة منذ عقود، وتحتاج إلى تعديلات تشريعية وتطوير دور أعضاء مجالس الإدارة المستقلين، إلى جانب تغيير ثقافة إدارة الشركات.
صعود مؤشر كوسبي يخفي أزمة تقييمات الشركات
على الرغم من الأداء القوي لبورصة كوريا الجنوبية، فإن ارتفاع المؤشر الرئيسي «كوسبي» لا يعكس تحسنًا عامًا في تقييمات الشركات المدرجة.
وتجاوز المؤشر مستوى 5000 نقطة في يناير، ليصبح ثاني أفضل مؤشرات الأسهم أداءً في آسيا بعد تايوان، مستفيدًا من الإصلاحات التي أقرتها الحكومة، فضلًا عن موجة الاستثمار في الذكاء الاصطناعي.
لكن الجزء الأكبر من المكاسب تركز في شركتي «سامسونج إلكترونيكس» و«إس كيه هاينكس»، المتخصصتين في صناعة رقائق الذاكرة، واللتين تستحوذان حاليًا على نحو نصف القيمة السوقية لمؤشر كوسبي، مدفوعتين بالطلب المتزايد على الرقائق المستخدمة في تطبيقات الذكاء الاصطناعي.
وفي المقابل، تراجعت القيمة السوقية لبقية الشركات المدرجة في المؤشر، والبالغ عددها أكثر من 800 شركة، لتفقد مجتمعة جميع مكاسبها منذ بداية العام.
وتكشف البيانات أن نحو ثلاثة أرباع الشركات المدرجة في مؤشر كوسبي لا تزال أسهمها تتداول بأقل من قيمتها الدفترية، التي تعكس صافي قيمة أصول الشركة، كما ارتفع خلال العام الماضي عدد الشركات التي تقل قيمتها السوقية عن صافي أصولها.

ما أسباب تدني تقييم الأسهم الكورية؟
ترتبط ظاهرة تدني تقييم الأسهم الكورية بممارسات مؤسسية راسخة، من بينها إحجام الشركات عن توزيع الأرباح، والتوسع في إدراج الشركات التابعة الواعدة بصورة منفصلة، بما قد يحرم مساهمي الشركات الأم من الاستفادة الكاملة من قيمة هذه الأنشطة.
كما يسهم ضعف تطبيق القواعد المنظمة لأسواق الأوراق المالية في تراجع ثقة المستثمرين، خاصة مساهمي الأقلية الذين لا يتمتعون دائمًا بقدرة كافية على التأثير في قرارات الشركات.
وتشير البيانات إلى أن نحو 93% من أكبر 200 شركة مدرجة في مؤشر كوسبي تخضع لسيطرة أفراد أو عائلات، وهو ما جعل ممارسات الحوكمة في كثير من الشركات تميل تاريخيًا إلى حماية مصالح كبار المساهمين.
وامتدت هذه الإشكالات إلى شركات كبرى، من بينها «سامسونج إلكترونيكس» و«إل جي إنرجي سوليوشن»، وسط اعتراضات من مساهمي الأقلية على بعض القرارات التي رأوا أنها لا تحقق مصالحهم.
ورغم محاولات الحكومات الكورية المتعاقبة معالجة هذه الظاهرة على مدار أكثر من عقد، فإن النتائج ظلت محدودة، قبل أن تبدأ حملة الإصلاح الحالية في إحداث تغييرات ملموسة في سلوك بعض الشركات.
إلغاء إدراج وحدة سوليديغم يكشف تأثير ضغوط المساهمين
برزت مؤشرات على تنامي قدرة المستثمرين والجهات التنظيمية على الاعتراض على قرارات الشركات، بعدما تراجعت «إس كيه هاينكس» الشهر الماضي عن خطط إدراج وحدتها «سوليديغم» في البورصة الأميركية، عقب اعتراضات من المساهمين والجهات التنظيمية.
وكان مساهمو الأقلية يخشون أن يؤدي الإدراج المنفصل للوحدة، المتخصصة في تصنيع رقائق ذاكرة الفلاش المستخدمة في مراكز البيانات، إلى تقليص استفادتهم من أعمالها، في وقت يشهد فيه هذا القطاع طلبًا قويًا.
واعتبر ناموه ري، رئيس منتدى حوكمة الشركات الكورية في سيؤول، أن ضغوط المستثمرين أسهمت في دفع إدارة الشركة إلى التراجع عن خطة الإدراج، بما يعكس تزايد مساءلة الشركات عن قراراتها.

إصلاحات تشريعية لمواجهة نفوذ إدارات الشركات
تتجه جهود الإصلاح في كوريا الجنوبية إلى إجراءات إضافية تستهدف تعزيز حقوق المساهمين والحد من هيمنة إدارات الشركات على القرارات المؤثرة في مصالح المستثمرين.
ومن أبرز المقترحات المطروحة تعديل القواعد المنظمة لعروض الاستحواذ، بحيث تصبح مجالس إدارة الشركات ملزمة بالإفصاح عن مواقفها من عروض الاستحواذ المغرية وتقديم مبررات واضحة لقراراتها، بدلًا من إمكانية التزام الصمت تجاه العروض التي لم تطلبها بنفسها.
ويستهدف هذا التعديل زيادة الضغوط على الشركات منخفضة التقييمات، وتشجيع عمليات الاستحواذ، بما قد يدفع بعض الشركات إلى إعادة النظر في أساليب إدارتها أو التخلي عن السيطرة عليها.
كما تشمل المقترحات تمديد فترة الإخطار باجتماعات المساهمين إلى أربعة أسابيع على الأقل، لمنح المستثمرين وقتًا كافيًا لدراسة مقترحات الإدارة وتقييمها قبل التصويت.
وتتضمن الإصلاحات المطلوبة أيضًا تكثيف برامج تدريب أعضاء مجالس الإدارة المستقلين، بما يعزز قدرتهم على الاعتراض على قرارات الإدارة ومساءلتها، بدلًا من الاكتفاء بأدوار شكلية.
التجربة اليابانية تقدم نموذجًا للإصلاح
تستفيد كوريا الجنوبية من تجربة اليابان في معالجة تدني تقييمات الشركات، بعدما اتجهت طوكيو إلى إعداد قوائم بالشركات منخفضة التقييم، بالتوازي مع إصلاحات في حوكمة الشركات ضمن خطة رئيس الوزراء السابق شينزو آبي لإنعاش الاقتصاد.
وأسهمت هذه الإصلاحات في إعادة تقييم الأسهم اليابانية وصعودها إلى مستويات قياسية، بالتزامن مع تسجيل عمليات الاندماج والاستحواذ مستويات مرتفعة.
ورغم اختلاف طبيعة السوقين وصعوبة نقل التجربة اليابانية بالكامل إلى كوريا الجنوبية، فإنها تقدم نموذجًا لإمكانية الجمع بين الإفصاح عن الشركات منخفضة التقييم، والإصلاح التشريعي، وتعزيز مساءلة مجالس الإدارة.
وتواجه سيؤول تحديًا يتمثل في تحويل صعود سوق الأسهم إلى تحسن أوسع في تقييمات الشركات، بدلًا من اقتصار المكاسب على عدد محدود من شركات التكنولوجيا الكبرى، وهو ما يتطلب استمرار الإصلاحات وتغيير الممارسات المؤسسية التي أسهمت في تدني تقييم الأسهم الكورية لعقود.