كيف أعادت حرب إيران تشكيل استراتيجية تخزين النفط الخليجي؟
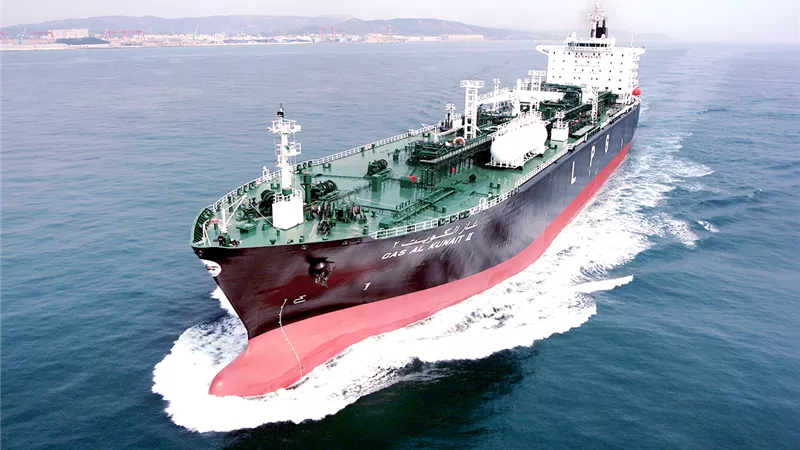


دفعت الحرب مع إيران، وما صاحبها من إغلاق مضيق هرمز وتعطل تدفقات النفط والغاز، دول الخليج إلى إعادة النظر في استراتيجيات تخزين النفط خارج حدودها، ولم يعد التخزين الخارجي مجرد أداة تجارية لتقريب الإمدادات من الأسواق المستهلكة، بل تحول إلى ركيزة لتعزيز أمن الطاقة وضمان استمرار الصادرات في أوقات الأزمات.
وتصف وكالة الطاقة الدولية الاضطرابات التي شهدها سوق النفط خلال الحرب بأنها «أكبر اضطراب في تاريخ سوق النفط»، ما عزز أهمية امتلاك الدول المنتجة مخزونات قريبة من مراكز الاستهلاك، بعيداً عن الممرات البحرية المعرضة للتعطل.
ويعكس هذا التوجه تصريحات الأمير عبد العزيز بن سلمان، وزير الطاقة السعودي، الذي أكد أن تخزين الإمدادات بالقرب من الأسواق الآسيوية الرئيسية يعزز قدرة المملكة على الاستجابة لمتغيرات السوق.
وفي الإمارات، دعا سلطان الجابر، وزير الصناعة والتكنولوجيا المتقدمة والعضو المنتدب والرئيس التنفيذي لمجموعة «أدنوك»، إلى توسيع قدرات التخزين الاستراتيجي للنفط، وزيادة مخزونات المنتجات البترولية، وتوفير طاقات تكريرية مرنة بالقرب من الأسواق المستهلكة.


التخزين الخارجي.. حماية للإمدادات وتعزيز للسيادة الطاقية
تتجاوز أهداف تخزين النفط الخليجي خارج الدول المنتجة تأمين الإمدادات عند تعطل مسارات التصدير، إذ تتيح هذه الاستراتيجية تقليل الاعتماد على الممرات البحرية الحيوية، وفي مقدمتها مضيقا هرمز وباب المندب، كما تمنح المنتجين مرونة أكبر في إدارة الإنتاج والمبيعات والاستفادة من فروق الأسعار بين الأسواق.
وتساعد هذه السياسة دول الخليج على ترسيخ مكانتها مورداً موثوقاً للطاقة، والحفاظ على حصتها في أسواقها الرئيسية، وتقليص فرص توجه العملاء إلى موردين بديلين مثل روسيا والولايات المتحدة.
وقال ناجي أبي عاد، المستشار الأول في شؤون الطاقة بمركز الخليج للأبحاث، في تصريحات لـ«الشرق بلومبرج»، إن مرافق التخزين الخارجية «توفر حماية ضد احتمال استخدام الوصول إلى الأسواق كسلاح»، بما يسمح للمصدرين بمواصلة التدفقات التجارية رغم النزاعات الإقليمية.
وأضاف أن هذه المرافق تتيح للمنتجين تخزين الكميات الزائدة خلال فترات ضعف الطلب بدلاً من خفض الإنتاج، ثم طرحها في الأسواق لاحقاً للاستفادة من ارتفاع الأسعار.
ويرى أبي عاد، الذي أعد دراسة خاصة بالتخزين، أن هذه الاستثمارات، رغم تكلفتها المرتفعة، تندرج ضمن مفهوم أوسع هو «السيادة الاقتصادية»، لأنها تمنح الدول المنتجة قدرة أكبر على إدارة الإمدادات والتعامل مع الأزمات، وتعزز أمن الطاقة ومرونة سلاسل التوريد.
وفي إطار الحفاظ على الأسواق والعملاء، تعتمد دول الخليج استراتيجية تجمع بين تقديم أسعار تنافسية، والاستحواذ على حصص في المصافي، وإنشاء مصافٍ خارج حدودها، إلى جانب توسيع قدرات التخزين لطمأنة المشترين بشأن استمرارية الإمدادات.
من جانبه، قال مصطفى الشربيني، خبير الطاقة بالمجلس العربي للطاقة وعضو لجنة الطاقة في جامعة الدول العربية، رداً على أسئلة «الشرق بلومبرج»، إن التخزين الخارجي يمثل تحولاً من نموذج التصدير التقليدي إلى نموذج أكثر مرونة في إدارة تجارة الطاقة.
وأوضح أن هذه الآلية تفصل بين توقيت شحن الخام من بلد المنشأ وتوقيت بيعه وتسليمه، بما يوفر مخزوناً جاهزاً في الأسواق المستهدفة يمكن تسويقه بسرعة.
ووصف الشربيني هذه الميزة بأنها «المرونة الزمنية والجغرافية»، إذ تتيح للمنتجين توجيه الخام إلى الأسواق الأعلى عائداً وفق مستويات الطلب والأسعار وتكاليف النقل، مع مراعاة الالتزامات التعاقدية.
خريطة تخزين النفط الخليجي خارج الحدود
تتركز أبرز مواقع تخزين النفط الخليجي خارج الدول المنتجة في الأسواق الآسيوية، خصوصاً اليابان وكوريا الجنوبية والهند والصين وسنغافورة، مستفيدة من ارتفاع الطلب وتوافر البنية التحتية للتخزين والتكرير.
وتحتفظ السعودية والإمارات والكويت بمخزونات في اليابان وكوريا الجنوبية، فيما تخزن «أدنوك» النفط الإماراتي في منشأة مانغالور الهندية.
ومنذ اندلاع الحرب مع إيران، تسارعت خطط توسيع هذه الشبكات. ففي مايو، وقّعت «أدنوك» اتفاقاً لبحث زيادة سعة تخزين الخام الإماراتي في الهند إلى 30 مليون برميل.
وفي يونيو، وقّعت السعودية مذكرة تفاهم مع كوريا الجنوبية لتوسيع قدرات التخزين، قبل أن تعلن في أكتوبر ترتيبات لتخزين نفطها في تجاويف جورونغ الصخرية بسنغافورة، بدءاً من النصف الثاني من 2027.
وتبرز سريلانكا أيضاً وجهة محتملة للتوسع الخليجي، من خلال مشروع مركز الطاقة في ترينكومالي.
وبالتوازي مع التوسع الآسيوي، توفر مرافق التخزين الواقعة خارج مضيق هرمز بدائل استراتيجية، من أبرزها:
رأس مركز في سلطنة عُمان، بسعة تقارب 200 مليون برميل.
الفجيرة في الإمارات، بسعة تبلغ نحو 70 مليون برميل.
سيدي كرير في مصر، بسعة تقارب 20 مليون برميل، إلى جانب إنشاء مرافق إضافية بسعة 16 مليون برميل.
ويرتبط التركيز على الأسواق الآسيوية بحجم تجارة النفط المتجهة إليها، فقد مر نحو 15 مليون برميل يومياً من الخام عبر مضيق هرمز خلال 2025، بما يعادل 34% من تجارة الخام العالمية، واستحوذت الصين والهند معاً على 44% منها، وفق بيانات وكالة الطاقة الدولية التي يستشهد بها الشربيني.
ويتوقع الشربيني استمرار آسيا وجهة رئيسية للاستثمارات الخليجية في التخزين خلال السنوات الخمس المقبلة، مع فرص للتوسع في أوروبا، خصوصاً مدينة روتردام، إلى جانب أسواق أفريقية.
ويشير أبي عاد إلى أن اختيار مواقع التخزين يرتبط بعدة عوامل، تشمل ملاءمة المنشآت لنوعية الخام، وتكامل البنية التحتية، والقرب من المصافي والأسواق، فضلاً عن الاستقرار السياسي وأمن الإمدادات.
تحديات التخزين الخارجي ومخاطر الاستثمار
رغم المزايا الاستراتيجية والتجارية، تتطلب استراتيجية التخزين الخارجي استثمارات رأسمالية وتشغيلية تشمل إنشاء الخزانات أو استئجارها، وتكاليف الصيانة والتأمين والمناولة والتمويل.
ويرى الشربيني أن ارتفاع هذه النفقات قد يقلص الجدوى الاقتصادية، خصوصاً إذا لم تستغل الدول السعات التخزينية المحجوزة بصورة كافية، ما قد يحول الاستثمار إلى عبء مالي.
وتشكل المخاطر الجيوسياسية والأمنية تحدياً آخر، إذ قد تتعرض المنشآت النفطية لأضرار خلال النزاعات الإقليمية، حتى عندما لا تكون الدول المنتجة أو المضيفة طرفاً فيها.
وحذر أبي عاد من هذه المخاطر، مشدداً على ضرورة توفير بدائل تشغيلية تحد من تأثير تعطل المنشآت أو حدوث اختناقات في شبكات النقل.
كما أن امتلاك مخزونات خارج الحدود لا يعني بالضرورة حرية التصرف فيها خلال الأزمات، إذ قد تمنح الاتفاقيات الدول المضيفة حقوقاً تفضيلية للوصول إلى هذه الكميات.
ويرى الشربيني أن هذه الترتيبات تفرض تحديات قانونية تتعلق بالملكية والضرائب والجمارك وحقوق السحب وإعادة التصدير. ويتطلب ذلك عقوداً واضحة تحدد ملكية الخام، وأولويات الشراء في حالات الطوارئ، وآليات تسوية النزاعات.
ويؤكد أبي عاد أهمية التفاهم بين الدول المنتجة والمضيفة بشأن تقاسم المخاطر، بما يضمن حماية الاستثمارات واستمرار الاستفادة من المخزونات.
تباطؤ نمو الطلب يفرض حسابات جديدة
تمثل تقلبات الطلب والأسعار تحدياً إضافياً أمام التوسع في التخزين الخارجي، خصوصاً مع التحول إلى السيارات الكهربائية والوقود البديل.
وبحسب تقرير «النفط 2025» الصادر عن وكالة الطاقة الدولية، يُتوقع ارتفاع الطلب العالمي على النفط بنحو 2.5 مليون برميل يومياً بين 2024 و2030، ليصل إلى 105.5 مليون برميل يومياً.
لكن التقرير يشير إلى تباطؤ نمو الطلب واقترابه من الاستقرار بنهاية العقد، مع تركز الزيادة في الاقتصادات الناشئة والنامية، خصوصاً في آسيا.
وفي ضوء هذه التوقعات، يحذر الشربيني من تراجع الجدوى الاقتصادية للتخزين الخارجي إذا انخفض الطلب في الأسواق المستهدفة، أو فرضت قيود تحد من إعادة توجيه المخزونات.
ويؤكد ضرورة ربط التوسع في السعات التخزينية بتوقعات الطلب المستقبلي والاحتياجات التجارية، حتى لا تتحول الاستثمارات إلى طاقات غير مستغلة.
وتكشف تداعيات الحرب مع إيران عن تحول في نظرة دول الخليج إلى تخزين النفط خارج حدودها، فالمسألة لم تعد مرتبطة فقط بتقريب الخام من المستهلكين، بل أصبحت جزءاً من إدارة المخاطر الجيوسياسية، وحماية الأسواق، وضمان استمرار الصادرات في ظل اضطراب طرق التجارة.
- حرب إيران
- إيران
- تخزين النفط الخليجي
- النفط الخليجي
- النفط
- الخليج
- الحرب مع إيران
- إغلاق مضيق هرمز
- مضيق هرمز
- النفط والغاز
- الغاز
- دول الخليج
- تخزين النفط
- وكالة الطاقة الدولية
- سوق النفط
- الأمير عبد العزيز بن سلمان
- وزير الطاقة السعودي
- الأسواق الآسيوية
- الإمارات
- أدنوك
- باب المندب
- خريطة تخزين النفط الخليجي
- الكويت
- السعودية
- اليابان
- كوريا الجنوبية
- النفط الإماراتي
- منشأة مانغالور الهندية
- آسيا