بالأرقام.. حسن عبدالله رائد البنك المركزي في وجه العواصف العالمية


شهدت الفترة الممتدة من يوليو 2025 وحتى يوليو 2026 حراكًا غير مسبوق واضطرابات هائلة في قطاع العمل المصرفي المركزي، فبين تحولات السياسة النقدية السريعة، وتعطل حركة التجارة، وارتفاع أسعار الطاقة جراء الصراع في إيران، والضغوط السياسية المتزايدة على استقلالية الاحتياطي الفيدرالي الأمريكي، لم يجد صانعو السياسات متنفساً لالتقاط أنفاسهم.
مع هذه الرياح المعاكسة، توقفت دورة التيسير النقدي العالمية في وقت مبكر جداً عما كان متوقعاً، لتفسح المجال أمام موجة واسعة العودة نحو رفع أسعار الفائدة، وفي 16 سبتمبر، انضم الاحتياطي الفيدرالي إلى هذا المسار برفع الفائدة بمقدار 25 نقطة أساس.
وتزامن ذلك مع انتهاء حقبة "الأموال اليابانية الرخيصة" التي موّلت على مدار عقد كامل أكبر تجارة مربحة في العالم، حيث اقترض المستثمرون الين منخفض التكلفة لشراء أصول أخرى؛ مما أدى إلى شح ملحوظ في السيولة أسواق الأسهم والدين على حد سواء.
وفي الأسواق الناشئة، أفرز هذا التحول نحو التشديد النقدي العالمي إعادة تسريع سريعة لتوقعات الأسواق، وبسبب مزيج معقد من قوة الدولار واضطرابات سلاسل الإمداد بالطاقة، عاد شبح التضخم بقوة، مما دفع العديد من الدول إلى تعديل مسارات سياساتها النقدية صعوداً، وهو ما انعكس سلباً على معدلات النمو. وبحلول أبريل 2026، خفض صندوق النقد الدولي توقعاته لنمو الأسواق الناشئة لعام 2026 إلى 3.9% بدلاً من 4.2%، ورفع توقعات التضخم إلى 5.5% مقابل 4.8%.
رؤية البنك المركزي المصري: الانضباط في مواجهة العواصف
وفي خضم هذه الاضطرابات العالمية الهائلة من الضغوط التضخمية إلى تشديد الظروف المالية الدولية نجحت مصر في العبور بكفاءة عبر هذه المرحلة الحرجة.
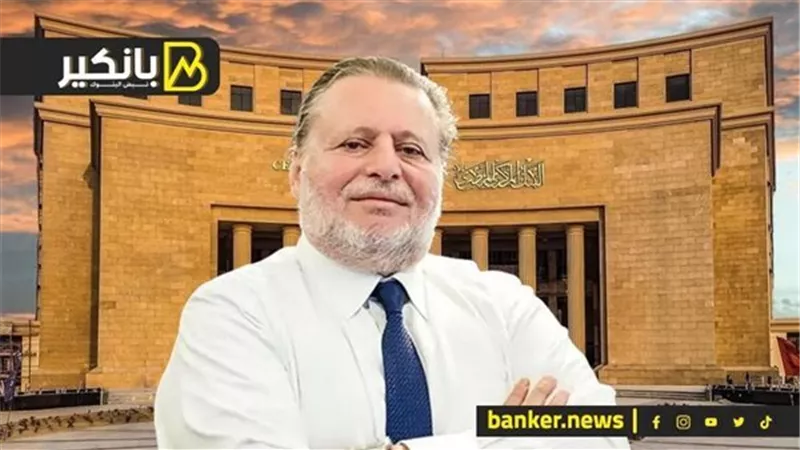
وفي حوار مع مجلة African Business، استعرض حسن عبد الله، محافظ البنك المركزي المصري، أبرز أولويات البنك لترسيخ الاستقرار الماكروإقتصادي، قائلاً: "من منظور البنك المركزي المصري، كانت الأولويات واضحة وصارمة: استعادة استقرار الأسعار، وتثبيت توقعات التضخم، وضمان كفاءة عمل سوق الصرف الأجنبي، فضلاً عن إعادة بناء الاحتياطيات لتدخل مصر الصدمة القادمة من موقع قوة. وكل ما عدا ذلك يتفرع عن هذه الأساسيات."
وأوضح محافظ البنك المركزي أن هذه الأهداف متكاملة وتدعم بعضها البعض؛ فالموقف النقدي ذو المصداقية يثبت التوقعات، ومرونة سعر الصرف تتيح للاقتصاد امتصاص الصدمات الخارجية بدلاً من تراكم الاختلالات، بينما يوفر تعزيز الاحتياطيات هامشاً آمناً للاستجابة دون تأجيل الإصلاحات الضرورية.
تطلب ذلك تحركات حاسمة مع تزايد المخاطر التضخمية؛ فبين مارس 2022 ومارس 2024، رفع البنك المركزي أسعار الفائدة بمقدار تراكمي بلغ 1,900 نقطة أساس، ولم يبدأ في التيسير التدريجي الحذر إلا بعد انحسار الضغوط، مع الحرص التام على عدم إعلان النصر مبكراً.


وعلى صعيد سعر الصرف، أدى دورَه كصمّام لامتصاص الصدمات، مما عزز مصداقية الإطار النقدي ودعم مسار تراجع التضخم. وعندما تعرض هذا الإطار للاختبار، أثبت التحسن أنه أكثر من مجرد ظروف عابرة؛ فقد أظهر الاقتصاد المصري مروداً أعلى ليس فقط لكبر حجم الاحتياطيات، بل لأن إطار السياسات نفسه أصبح أقوى وأكثر مصداقية.
وقد نجح البنك في تعبئة الاحتياطيات رغم ضغوط الصدمات؛ إذ ارتفعت صافي الاحتياطيات الدولية من أدنى مستوى لها بلغ 34.1 مليار دولار في أغسطس 2022، إلى 51.4 مليار دولار في ديسمبر 2025، وصولاً إلى مستوى قياسي غير مسبوق بلغ 57.2 مليار دولار في أغسطس 2026.
واختتم حسن عبد الله بالتأكيد على فلسفة البنك المركزي بالقول: "هدفنا ليس القضاء على التقلبات بشكل كامل -فهذا وعد غير واقعي- بل ضمان ألا تحول تلك التقلبات إلى حالة من عدم الاستقرار."