اجتماع البنك المركزي اليوم.. معركة الفائدة بين حماية الجنيه وإنقاذ المدخرات من التضخم
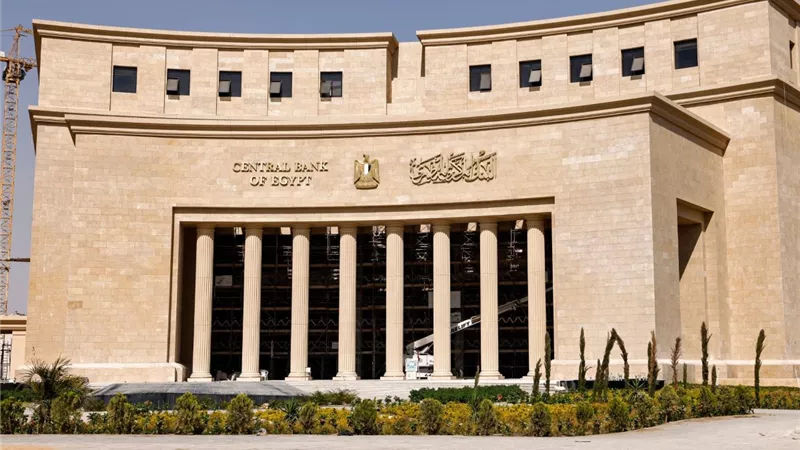


لا يبدو اجتماع لجنة السياسة النقدية بالبنك المركزي المصري، اليوم الخميس 29 أكتوبر 2026، مجرد محطة دورية لتحديد أسعار الفائدة، بل يأتي في توقيت بالغ الحساسية تتشابك فيه حسابات التضخم وسعر الصرف وجاذبية الاستثمار، مع تساؤلات ملايين المودعين حول مصير عوائد مدخراتهم، وما إذا كانت المرحلة المقبلة ستشهد تثبيت الفائدة أو خفضها أو العودة إلى رفعها.
المعادلة التي يواجهها البنك المركزي ليست سهلة؛ فالإبقاء على أسعار الفائدة المرتفعة نسبيًا يساعد على دعم جاذبية الادخار بالجنيه واحتواء الضغوط التضخمية، لكنه في المقابل يبقي تكلفة الاقتراض عند مستويات مرتفعة، وهو ما قد يزيد الأعباء على الشركات والمشروعات الراغبة في التوسع والاستثمار.
أما خفض الفائدة، فيمكن أن يمنح النشاط الاقتصادي مساحة أكبر للحصول على التمويل، لكنه يحتاج إلى مؤشرات تسمح بتخفيف القيود النقدية دون تعريض مسار التضخم لموجة جديدة من الضغوط.
وتزداد حساسية القرار مع استمرار الضغوط على الجنيه، بعدما تجاوز الدولار مستوى 56 جنيهًا في التعاملات المصرفية، بالتزامن مع مخاوف من انتقال ارتفاع تكاليف الاستيراد والطاقة إلى أسعار السلع والخدمات.

وفي المقابل، أظهرت بيانات التضخم تراجع معدل التضخم السنوي في المدن المصرية إلى 13.9% خلال سبتمبر، مقابل 14.5% في أغسطس، بينما ارتفع التضخم الأساسي الشهري إلى 0.8% من 0.3%، بما يعكس صورة تحتاج إلى قراءة متأنية بدلًا من الاعتماد على مؤشر واحد.
ومن هنا، يصبح تثبيت أسعار الفائدة أحد السيناريوهات المطروحة بقوة، خاصة أن لجنة السياسة النقدية أبقت في اجتماعها السابق، يوم 24 سبتمبر، سعر عائد الإيداع لليلة واحدة عند 19%، وسعر الإقراض عند 20%، وسعر العملية الرئيسية عند 19.5%،لكن استمرار الضغوط على سعر الصرف وارتفاع مخاطر الطاقة والتوترات الإقليمية يجعل قرار اليوم مرتبطًا بتقدير البنك المركزي للمخاطر المقبلة، وليس بمجرد مقارنة أرقام التضخم بين شهرين.
وفي هذا السياق، لا يمكن التعامل مع احتمال رفع الفائدة باعتباره مستبعدًا بصورة قاطعة، كما لا يصح اعتبار خفضها نتيجة محسومة، فالقرار النقدي يتوقف على تقييم مجموعة من المؤشرات، تشمل اتجاهات الأسعار، وتوقعات التضخم، وتطورات سوق الصرف، وحركة السيولة، ومدى قدرة الاقتصاد على تحمل تكلفة التمويل، وقد يختلف وزن كل عامل من اجتماع إلى آخر وفقًا للبيانات المتاحة أمام اللجنة.
لكن ماذا يعني كل ذلك للمودعين؟ الإجابة تبدأ من التمييز بين سعر الفائدة الأساسي الذي يحدده البنك المركزي والعائد الذي يقدمه كل بنك على شهادات الادخار والودائع وحسابات التوفير.
فتغيير أسعار الفائدة الأساسية لا يعني بالضرورة تعديل جميع المنتجات المصرفية في اللحظة نفسها، كما أن الشهادات القائمة تخضع لشروطها التعاقدية، بينما تتحدد شروط المنتجات الجديدة وفقًا لما تعلنه البنوك.
لذلك، فإن الرهان على قرار البنك المركزي وحده قد لا يكون كافيًا لاتخاذ قرار مالي سليم. فالمودع الذي يمتلك شهادة بعائد ثابت يحتاج إلى مراجعة شروطها وموعد استحقاقها وقواعد الاسترداد المبكر قبل التفكير في كسرها، لأن خسارة جزء من العائد قد تجعل الانتقال إلى منتج جديد أقل فائدة مما يبدو على الورق.
أما أصحاب المدخرات الجديدة، فالأفضل أن يبدأوا من سؤال مختلف: متى سأحتاج إلى هذه الأموال؟ فالأموال المخصصة لمصروفات الأسرة أو الطوارئ لا يناسبها بالضرورة الربط في شهادة طويلة الأجل، حتى لو كان عائدها أعلى.
وفي المقابل، يمكن مقارنة المنتجات ذات الآجال الأطول عندما تكون الأموال غير مطلوبة خلال فترة قريبة، مع الانتباه إلى طبيعة العائد، سواء كان ثابتًا أو متغيرًا، ودورية صرفه، وشروط الاسترداد.
وهنا تظهر أهمية عدم وضع المدخرات كلها في وعاء واحد. فتوزيع الأموال بين جزء متاح للسيولة وجزء مخصص للادخار وفق احتياجات صاحبه قد يمنحه مرونة أكبر في التعامل مع المتغيرات، بدلًا من الاضطرار إلى كسر شهادة أو تحمل خسائر بسبب احتياج مفاجئ إلى النقد.
كما ينبغي ألا ينخدع المودع بالرقم المعلن للعائد وحده، لأن العائد الاسمي لا يوضح بمفرده مقدار الزيادة الحقيقية في القوة الشرائية. فإذا ارتفعت الأسعار بمعدل مرتفع، فقد تتراجع القيمة الفعلية للعائد الذي يحصل عليه، حتى لو بدا رقمه كبيرًا،ولهذا، فإن المقارنة بين العائد ومعدل التضخم، إلى جانب شروط المنتج ومدته، تساعد على تكوين صورة أكثر واقعية عن جدوى الادخار.
ولا تقتصر آثار قرار الفائدة على أصحاب الشهادات فقط، بل تمتد إلى المقترضين وأصحاب المشروعات والشركات.
فاستمرار الفائدة عند مستويات مرتفعة قد يزيد تكلفة الاقتراض والتمويل، بينما قد يؤدي خفضها إلى تخفيف بعض الأعباء التمويلية، بحسب سرعة انتقال التغير إلى أسعار المنتجات المصرفية، وفي جميع الحالات، لا يتحول أي خفض في أسعار الفائدة تلقائيًا إلى زيادة في الاستثمار أو الإنتاج، ما لم تتوافر فرص اقتصادية حقيقية وخطط قادرة على توظيف التمويل بكفاءة.
ومن زاوية أوسع، فإن التحدي أمام السياسة النقدية يتمثل في تحقيق توازن بين احتواء التضخم والحفاظ على جاذبية العملة المحلية، وبين تجنب استمرار الضغوط التمويلية على النشاط الاقتصادي لفترة طويلة، فالفائدة ليست رقمًا منفصلًا عن حياة المواطنين، بل تؤثر في قرارات الادخار والاقتراض والشراء والتوسع، وإن اختلف حجم تأثيرها من شخص إلى آخر ومن قطاع إلى آخر.
ومن المقرر أن يكون الاجتماع التالي للجنة السياسة النقدية يوم الخميس 17 ديسمبر 2026، وفق جدول الاجتماعات المعلن، ما يجعل اجتماع أكتوبر محطة مهمة قبل نهاية العام، لكنه لا يعني أن اتجاه القرار المقبل أصبح محسومًا من الآن.
الخلاصة أن قرار البنك المركزي لا ينبغي أن يتحول إلى سباق بين المودعين لمعرفة من سيلحق بأعلى عائد قبل الآخرين، بل إلى فرصة لمراجعة طريقة إدارة المدخرات نفسها،فالقرار قد يؤثر في العوائد الجديدة وتكلفة التمويل، لكنه لا يعفي كل شخص من حساب احتياجاته وسيولته ومخاطره قبل اتخاذ أي خطوة.
وفي انتظار البيان الرسمي، تبقى القاعدة الأهم هي عدم كسر شهادة أو ربط مدخرات جديدة بناءً على توقعات غير مؤكدة، القرار النهائي وحده سيحدد اتجاه السياسة النقدية، أما القرار المالي الأكثر ملاءمة لكل مودع، فيتوقف على ظروفه واحتياجاته وشروط المنتجات المتاحة أمامه.