الأسهم العالمية
أسواق الأسهم تواجه موجة جديدة من إعادة التقييم.. هل فقد المستثمرون شهية المخاطرة مع اقتراب نهاية 2026؟
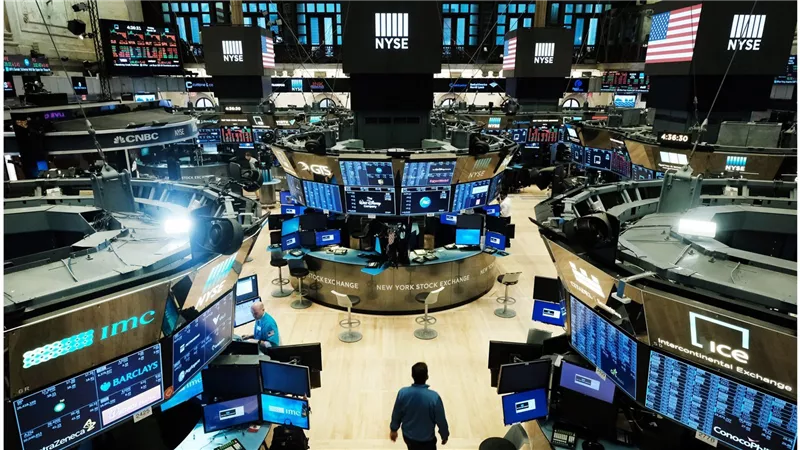


تواجه أسواق الأسهم العالمية موجة جديدة من الضغوط البيعية، بعدما خسرت الشركات مئات المليارات من الدولارات من قيمتها السوقية خلال الأسبوع الماضي، وسط تراجع إقبال المستثمرين على المخاطرة واتجاه شريحة من السيولة إلى الأدوات النقدية قصيرة الأجل، في تحول يعكس تغيرًا واضحًا في استراتيجيات الاستثمار مع اقتراب نهاية عام 2026.
ولم تعد التحركات الأخيرة في البورصات مرتبطة بتطور سياسي أو حدث اقتصادي منفرد، وإنما تعكس عملية أوسع لإعادة تقييم الأصول الاستثمارية، بدأت مؤشراتها في الظهور خلال شهري يوليو وأغسطس، قبل أن تتسارع مع تزايد المخاوف بشأن نتائج أعمال الشركات وقدرتها على تبرير التقييمات المرتفعة لأسهمها.
لكن هذه العوامل لا تمثل التفسير الكامل لحجم التراجعات، إذ يتمثل المحرك الأساسي في إعادة تقييم الأسهم بعد موجة طويلة من المكاسب القوية، استفادت خلالها الشركات من تحقيق أرباح تجاوزت تقديرات المستثمرين والمحللين بمعدلات كبيرة.
وخلال الفترات الماضية، كانت الأسواق تكافئ الشركات التي تقدم نتائج مالية تفوق التوقعات بصورة استثنائية، حتى مع ارتفاع أسعار أسهمها ومضاعفات تقييمها. إلا أن المعادلة بدأت تتغير، بعدما أصبحت بعض الشركات تحقق أرباحًا أعلى من المتوقع، ولكن بفوارق أقل من المستويات التي اعتاد عليها المستثمرون.
وبالتالي، لم يعد مجرد تجاوز تقديرات الأرباح كافيًا للحفاظ على جاذبية الأسهم، بل أصبح حجم المفاجأة الإيجابية ومدى استدامة النمو عنصرين أساسيين في تحديد اتجاهات الاستثمار.
أسهم الذكاء الاصطناعي ومراكز البيانات تحت ضغط التقييمات
تتصدر شركات الذكاء الاصطناعي ومراكز البيانات والطاقة النووية القطاعات التي تخضع حاليًا لمراجعة استثمارية واسعة، بعدما حققت أسهمها ارتفاعات كبيرة خلال الفترة الماضية، مدفوعة بالتوقعات المتفائلة بشأن مستقبل التكنولوجيا والطلب المتزايد على البنية التحتية الرقمية.
لكن المستثمرين بدأوا في التركيز بصورة أكبر على النتائج المالية الفعلية، بدلًا من الاعتماد على الوعود المستقبلية المرتبطة بالتوسع في استخدام الذكاء الاصطناعي.
وتواجه بعض الشركات العاملة في هذه المجالات تحديات تتعلق بضعف الأرباح أو عدم تحقيق ربحية كافية، فضلًا عن ارتفاع النفقات التشغيلية والتكاليف الاستثمارية. وهو ما يثير تساؤلات بشأن قدرتها على تحويل النمو المتوقع إلى عوائد مالية حقيقية خلال السنوات المقبلة.
بدأت ملامح إعادة هيكلة المحافظ الاستثمارية تظهر منذ يوليو وأغسطس، مع اتجاه بعض المستثمرين إلى تقليص استثماراتهم في أسهم النمو والتكنولوجيا، والبحث عن شركات تتمتع باستقرار مالي أكبر، ومن بينها مايكروسوفت.
لكن هذا التحول لم يستمر بصورة ثابتة، إذ عادت بعض التدفقات الاستثمارية لاحقًا إلى أسهم الذكاء الاصطناعي، مع تركزها في شركات محددة، مثل سانديسك ومايكرون وبعض الشركات العاملة في قطاع مراكز البيانات.
ورغم عودة جزء من السيولة إلى هذه الأسهم، فإن العديد منها لم يتمكن من استعادة المستويات السعرية القياسية السابقة، وهو ما يعكس استمرار الحذر وعدم عودة شهية المخاطرة إلى مستوياتها السابقة.
ومع دخول شهري أكتوبر ونوفمبر، زادت المخاوف المتعلقة بنتائج أعمال الشركات، بعدما كشفت النتائج عن تفاوت في الأداء وعدم قدرة جميع الشركات على تلبية التوقعات المرتفعة.
وانعكس ذلك في زيادة التدفقات الاستثمارية إلى صناديق أسواق النقد، خاصة الصناديق قصيرة الأجل، خلال أواخر أكتوبر وبداية نوفمبر، في انتظار ظهور فرص شراء أكثر ملاءمة من حيث الأسعار ومستويات المخاطرة.
ويمثل هذا التطور أحد أبرز المؤشرات على تراجع شهية المستثمرين للمخاطرة؛ فالأمر لم يعد مجرد انتقال للأموال من أسهم التكنولوجيا إلى الأسهم الدفاعية أو أسهم القيمة، وإنما أصبح يتضمن خروجًا فعليًا لجزء من السيولة من سوق الأسهم بالكامل.
ويؤدي هذا الاتجاه إلى زيادة الضغوط على أسعار الأسهم، خاصة مع تراجع الطلب الاستثماري وغياب محفزات قوية يمكنها إعادة الثقة إلى الأسواق ودعم موجة صعود جديدة.
وفي المقابل، تمثل احتمالات التوصل إلى اتفاق بين الولايات المتحدة وإيران عاملًا إيجابيًا محتملًا، يمكن أن يخفف المخاوف الجيوسياسية ويمنح الأسواق بعض الدعم، لكنه لا يكفي وحده لضمان استمرار الصعود.
ولا تزال الاستثمارات تتركز في عدد محدود من الشركات الكبرى، وعلى رأسها مجموعة السبعة الكبار، إلى جانب شركات مثل برودكوم ومايكروسوفت، وهو ما يعكس تفضيل المستثمرين للشركات التي يرون أنها تمتلك قدرة أكبر على مواجهة التقلبات الحالية.
وبحسب التوقعات المطروحة، قد تستمر الضغوط على أسواق الأسهم خلال الفترة المتبقية من العام، مع احتمالات حدوث ارتفاعات مؤقتة بين موجات الهبوط، بينما قد يشهد النصف الثاني من ديسمبر تحسنًا نسبيًا بفعل التحركات الموسمية المرتبطة بنهاية العام.
أما التعافي الأكثر وضوحًا، فقد تتشكل فرصه خلال يناير أو فبراير 2027، بشرط تحسن نتائج أعمال الشركات وعودة التدفقات الاستثمارية وظهور محفزات اقتصادية وجيوسياسية تدعم ثقة المستثمرين.
هل يمثل تراجع الأسهم فرصة مناسبة للشراء؟
لكن التعامل مع هذه الفرص يتطلب استراتيجية أكثر تحفظًا، تقوم على توزيع عمليات الشراء على مراحل ومستويات سعرية مختلفة، بدلًا من استثمار كامل السيولة مرة واحدة، خاصة مع استمرار احتمالات الهبوط وارتفاع معدلات التقلب.
وتبقى قدرة الشركات على تحقيق أرباح فعلية ومستدامة العامل الأكثر تأثيرًا في تحديد اتجاه الأسهم خلال المرحلة المقبلة، إلى جانب تطورات أسعار الفائدة والأوضاع الاقتصادية والسياسية وحركة التدفقات النقدية.
وفي ظل هذه المتغيرات، تبدو أسواق الأسهم العالمية أمام مرحلة جديدة من إعادة ترتيب الاستثمارات، حيث لم تعد التوقعات المستقبلية وحدها كافية لدعم التقييمات المرتفعة، وأصبح الأداء المالي الحقيقي وإدارة المخاطر عنصرين حاسمين في قرارات المستثمرين قبل الدخول في العام الجديد.