اجتماع حاسم لمصير الفائدة في مصر.. التثبيت الأقرب أم زيادة 1% لمواجهة خروج الأموال الساخنة؟
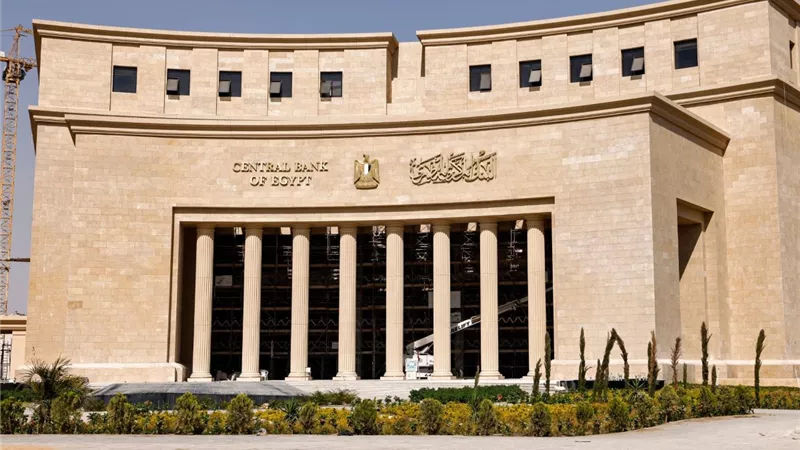


تتجه أنظار الأسواق والمستثمرين في مصر إلى اجتماع لجنة السياسة النقدية بالبنك المركزي المصري، المقرر عقده الخميس المقبل، وسط حالة من الترقب بشأن القرار المرتقب لأسعار الفائدة، في ظل تداخل عوامل محلية وخارجية تجعل تحديد المسار المقبل للسياسة النقدية أكثر تعقيدًا.
وبينما تدعم مؤشرات تباطؤ التضخم والإبقاء على العائد الحقيقي في المنطقة الموجبة خيار تثبيت أسعار الفائدة، تبرز ضغوط أخرى تدفع باتجاه رفعها، أبرزها خروج جانب من الاستثمارات الأجنبية من أدوات الدين الحكومية، وارتفاع سعر الدولار أمام الجنيه، وتصاعد المخاوف المرتبطة بالتوترات الجيوسياسية وأسعار الطاقة.
ويعقد البنك المركزي اجتماعه السابع خلال عام 2026 لحسم أسعار العائد على الإيداع والإقراض، في وقت يسعى فيه إلى تحقيق معادلة دقيقة تجمع بين السيطرة على التضخم والحفاظ على جاذبية الاستثمار بالجنيه المصري، دون التسبب في زيادة تكلفة التمويل على الشركات والأفراد، بما قد ينعكس سلبًا على معدلات النشاط الاقتصادي.
وتتباين تقديرات الخبراء بشأن القرار المنتظر، إذ ترجح غالبية الآراء التي نقلتها صحيفة «البورصة» تثبيت أسعار الفائدة لمتابعة تطورات التضخم وأسواق الصرف والتدفقات الاستثمارية، بينما يرى فريق آخر أن رفع الفائدة بنسبة 1% قد يكون ضروريًا لدعم جاذبية أدوات الدين الحكومية والحد من الضغوط على الجنيه.
تثبيت الفائدة يتصدر التوقعات رغم تراجع التضخم
تميل أغلب توقعات الخبراء إلى أن يواصل البنك المركزي المصري سياسة التريث، مع تثبيت أسعار الفائدة خلال الاجتماع المقبل، لإتاحة المجال أمام تقييم اتجاهات التضخم والتطورات الاقتصادية المحلية والعالمية قبل اتخاذ أي قرار جديد. ويستند هذا الاتجاه إلى تراجع التضخم السنوي، إلى جانب استمرار إيجابية أسعار الفائدة الحقيقية، وهو ما يمنح صانع السياسة النقدية مساحة للإبقاء على المستويات الحالية دون الحاجة إلى رفع جديد.
وكانت لجنة السياسة النقدية قد قررت خلال اجتماعها السادس في سبتمبر الماضي تثبيت أسعار العائد الأساسية، إذ أبقت سعر عائد الإيداع لليلة واحدة عند 19%، وسعر عائد الإقراض لليلة واحدة عند 20%، وسعر العملية الرئيسية للبنك المركزي عند 19.5%، كما ثبتت سعر الائتمان والخصم عند 19.5%.


وفي هذا السياق، قال علي متولي، المحلل الاقتصادي بشركة «موزايك إيكونوميكس»، إن البنك المركزي مرشح لمواصلة سياسة التريث الحذر وتثبيت أسعار الفائدة في الاجتماع المرتقب، رغم تراجع معدلات التضخم.
وأوضح أن معدل التضخم السنوي لأسعار المستهلكين في المدن المصرية انخفض إلى 13.9% خلال سبتمبر 2026، مقابل 14.5% في أغسطس، وفقًا لبيانات الجهاز المركزي للتعبئة العامة والإحصاء، وهو ما يمنح البنك المركزي مساحة أكبر لخفض الفائدة، لكن هناك عوامل أخرى قد تدفعه إلى تأجيل التيسير النقدي حتى نهاية العام أو بداية عام 2027.
وأشار متولي إلى أن التوترات الإقليمية وارتفاع أسعار الطاقة مقارنة بمستوياتها خلال العام الماضي، فضلًا عن الضغوط التي شهدها سعر الصرف خلال الأيام الأخيرة، تجعل خفض الفائدة في الوقت الحالي أقل ترجيحًا. وأضاف أن تثبيت أسعار المحروقات خلال أكتوبر لا يلغي أثر ارتفاع الدولار أمام الجنيه، وما يصاحبه من زيادة تكاليف الاستيراد والتمويل الخارجي.
ورجح متولي إمكانية خفض أسعار الفائدة بنحو 100 نقطة أساس خلال ديسمبر المقبل أو مع بداية عام 2027، شريطة استمرار تراجع التضخم واستقرار سوق الصرف وهدوء التوترات الإقليمية. وأوضح أن توافر هذه الظروف من شأنه إتاحة المجال أمام خفض تكلفة الاقتراض تدريجيًا على الشركات والموازنة العامة للدولة.
التوترات الجيوسياسية والدولار يضعان المركزي أمام خيارات صعبة
من جانبه، قال مصطفى شفيع، رئيس قسم البحوث المالية بشركة «أسطول القابضة»، إن المعطيات الاقتصادية المحلية والعالمية تدعم الإبقاء على أسعار الفائدة دون تغيير، في ظل حالة الضبابية التي تسيطر على المشهد الخارجي وتداعيات التوترات الجيوسياسية على أسواق السلع والطاقة.
وأوضح شفيع أن التطورات الإقليمية، سواء المرتبطة بالتوترات الإيرانية الأمريكية أو المواجهات بين السعودية والحوثيين، تفرض مزيدًا من الحذر على صانعي السياسة النقدية، خاصة مع الارتفاعات القوية التي شهدتها أسعار البترول وما قد تسببه من ضغوط إضافية على معدلات التضخم وتكاليف الاستيراد.
وأضاف أن احتمالات رفع مجلس الاحتياطي الفيدرالي الأمريكي أسعار الفائدة خلال أحد اجتماعيه المقبلين تضيق مساحة المناورة أمام البنك المركزي المصري، إذ قد تجعل خفض الفائدة محليًا أقل ملاءمة في ظل الحاجة إلى الحفاظ على جاذبية الاستثمار في أدوات الدين الحكومية، حتى مع تراجع التضخم.
ولفت شفيع إلى أن تجاوز سعر الدولار مستوى 55 جنيهًا، وما قد يترتب عليه من انعكاسات على الأسعار المحلية، إلى جانب ترقب قرارات تسعير المحروقات خلال عام 2027، عوامل تعزز الاتجاه نحو تثبيت أسعار الفائدة وانتظار اتضاح الرؤية. وأكد أن بقاء سعر الفائدة الحقيقي في مصر عند مستويات إيجابية يعني أن البنك المركزي ليس مضطرًا بالضرورة إلى رفع سعر الكوريدور في الوقت الراهن.
وفي الاتجاه نفسه، توقعت هبة منير، محللة الاقتصاد الكلي بشركة «إتش سي»، استمرار البنك المركزي في تثبيت أسعار الفائدة واتباع سياسة نقدية حذرة حتى نهاية عام 2026، مع إمكانية استئناف دورة التيسير النقدي خلال النصف الأول من العام المقبل.
وربطت منير إمكانية خفض الفائدة باستمرار تباطؤ التضخم وتراجع أسعار النفط العالمية إلى نحو 90 دولارًا للبرميل، بما قد يخفف الضغوط على الاقتصاد المصري ويمنح البنك المركزي مساحة أكبر للتحرك نحو خفض تدريجي لتكلفة الاقتراض.
مدحت نافع يرجح رفع الفائدة 1% لحماية استثمارات الأجانب
على الجانب الآخر، رجح مدحت نافع، الخبير الاقتصادي، أن يتجه البنك المركزي المصري إلى رفع أسعار الفائدة بنسبة 1% خلال اجتماعه المرتقب، بهدف الحفاظ على جاذبية أدوات الدين الحكومية للمستثمرين الأجانب والحد من مخاطر خروج مزيد من الأموال الساخنة.
واستند نافع في توقعاته إلى موجة الخروج النسبي للاستثمارات الأجنبية من أدوات الدين خلال الأيام القليلة الماضية، بالتزامن مع ارتفاع سعر الدولار أمام الجنيه، فضلًا عن التوقعات المتعلقة باحتمالات رفع الفيدرالي الأمريكي أسعار الفائدة الأساسية، وهو ما قد يزيد الضغوط على الأسواق الناشئة ويعزز المنافسة على جذب رؤوس الأموال.
وسجل صافي مبيعات المستثمرين الأجانب في أدوات الدين الحكومية المصرية بالسوق الثانوية نحو 2.1 مليار دولار خلال الأسبوع الماضي، في مؤشر على الضغوط التي تعرضت لها تدفقات الاستثمار الأجنبي في هذا السوق.
وتزامن ذلك مع صعود الدولار إلى مستوى قياسي جديد أمام الجنيه المصري، مسجلًا 55.27 جنيه، لترتفع مكاسب العملة الأمريكية منذ بداية عام 2026 إلى نحو 16%، مقارنة بمستوى 47.65 جنيه في مطلع العام.
وفي المقابل، حذر متولي من أن اتساع نطاق التصعيد الإقليمي واستمراره، بما يؤدي إلى خروج جزء كبير من استثمارات الأجانب في أدوات الدين، بالتزامن مع انخفاض حاد ومستمر في قيمة الجنيه وارتفاع أسعار الطاقة وتكاليف الاستيراد، قد يدفع البنك المركزي إلى رفع أسعار الفائدة بنحو 100 إلى 200 نقطة أساس إذا تسارعت الضغوط التضخمية.
وتعكس هذه التقديرات صعوبة القرار المرتقب، إذ يواجه البنك المركزي ضغوطًا متعارضة بين الحاجة إلى الحفاظ على استقرار الأسعار ودعم العملة المحلية وجاذبية أدوات الدين، وبين تجنب تشديد السياسة النقدية بصورة تزيد أعباء التمويل وتحد من قدرة الشركات والأفراد على الاقتراض. ولذلك، سيظل اتجاه الفائدة مرتبطًا بتطورات التضخم وسعر الصرف وحركة الاستثمارات الأجنبية وأسعار الطاقة، إلى جانب مسار السياسة النقدية الأمريكية والتوترات الجيوسياسية خلال الفترة المقبلة.