بالأرقام| قفزة تاريخية للذهب.. عيار 21 بكام؟
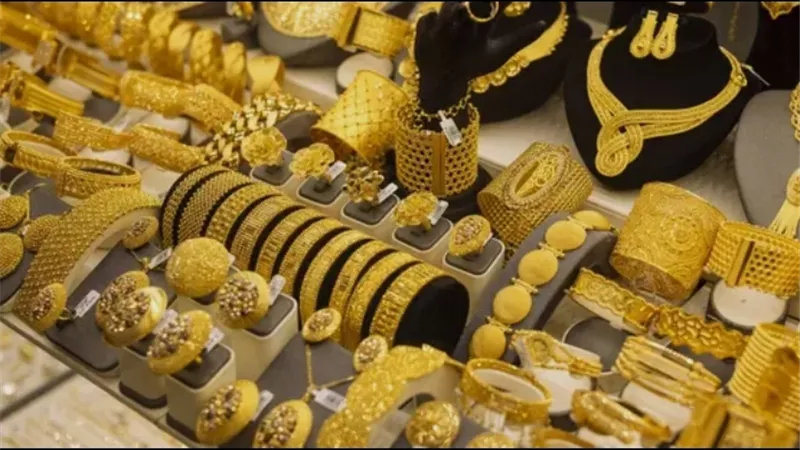


واصلت أسعار الذهب قفزاتها السعرية خلال تعاملات اليوم الخميس، محلياً وعالمياً، مستفيدة من تراجع العملة الأمريكية ومخاوف التضخم التي تعيد رسم ملامح السياسة النقدية للفيدرالي الأمريكي.
في السوق المحلية، سجلت أسعار الذهب لمختلف الأعيرة المستويات التالية:
عيار 24: 7102 جنيه
عيار 21: 6205 جنيهات
عيار 18: 5322 جنهاً
الجنيه الذهب: 49680 جنيهًا
تعويض الخسائر وعودة الزخم عالمياً
وعلى الصعيد العالمي، استعاد المعدن النفيس بريقه مرتفعاً بنسبة تجاوزت 1% ليعوض جانباً من خسائر الجلسة السابقة التي هوت به إلى أدنى مستوياته في أسبوع. وجاء هذا التعافي مدفوعاً بانحسار مؤشر الدولار بعد ملامسته أعلى مستوياته في 18 شهراً، مما عزز جاذبية الذهب للمشترين حائزي العملات الأخرى.
وفي التداولات الفورية، صعد الذهب بنسبة 1.3% ليسجل 4,158.63 دولار للأوقية، متخلفاً عن قاع 7 أكتوبر الذي سجله أمس الأربعاء. وفي السياق ذاته، قفزت العقود الأمريكية الآجلة تسليم ديسمبر بنسبة 1.8% لتصل إلى 4,180 دولارًا للأوقية.
أما في أسواق المعادن النفيسة الأخرى، فقد سادت موجة صعود جماعية؛ حيث ارتفعت الفضة الفورية بنسبة 1.1% إلى 56.26 دولار للأوقية، وزاد البلاتين بنسبة 0.3% مسجلاً 1,611.15 دولار، بينما صعد البلاديوم بنسبة 1.3% ليبلغ 1,107.83 دولار للأوقية.
تضخم أمريكي وترقب لقرار الفيدرالي
وفي قراءة لاتجاهات السوق، أشار كايل رودا، كبير محللي الأسواق المالية في «كابيتال دوت كوم»، إلى أن تحركات الذهب الحالية تترجم حالة الضبابية المسيطرة على اتجاهات أسعار الفائدة الأمريكية، والتي تضاعف بدورها من حدة تقلبات السوق.
وأوضح أن حاجز الـ 4,000 دولار للأوقية يشكل نقطة ارتكاز محورية للمعدن الأصفر، محذراً من أن أي بيانات اقتصادية قوية قد تدفع الأسواق لتسعير دورة رفع جديدة للفائدة.


وتأتي هذه التطورات على وقع تسارع وتيرة التضخم الأمريكي خلال سبتمبر بدعم من طفرة أسعار البنزين. وتشير بيانات أداة «فيد ووتش» التابعة لمجموعة «سي إم إي» إلى تسعير الأسواق لاحتمال بنحو 27% لرفع الفائدة خلال الشهر الجاري، صعوداً من 22% قبل صدور بيانات التضخم. من جانبها، لفتت ماري دالي، رئيسة بنك الاحتياطي الفيدرالي في سان فرانسيسكو، إلى احتمالية الحاجة لمواصلة رفع الفائدة قصيرة الأجل، مستبعدة في الوقت ذاته ضرورة الإقدام على هذه الخطوة خلال اجتماع 27 و28 أكتوبر الجاري.