الذهب حائر بين الفائدة والحرب.. ما الذي يمنع المعدن الأصفر من استعادة قمته التاريخية؟
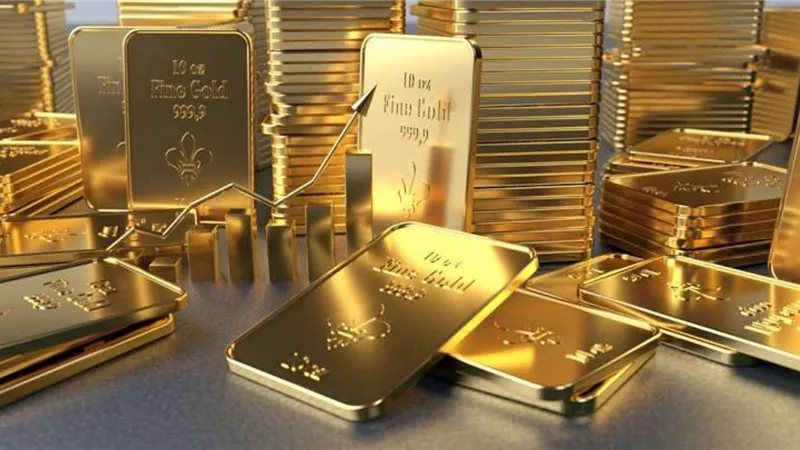


بعدما خطف الذهب الأضواء مع انطلاق العام، مسجلاً مستويات قياسية اقتربت من 5600 دولار للأونصة، يجد المعدن النفيس نفسه أمام اختبار صعب يهدد قدرته على استعادة بريقه ، فبدلاً من أن تمنحه الحرب الأميركية الإيرانية دفعة قوية باعتباره ملاذاً آمناً، وضعته تداعيات الصراع أمام معادلة معقدة تجمع بين ارتفاع النفط، وتصاعد التضخم، وتزايد احتمالات رفع أسعار الفائدة الأميركية، لتتراجع أسعاره إلى مستويات لم يشهدها منذ أكثر من عام.
وفقد الذهب نحو 30% من ذروته المسجلة في أواخر يناير، ليتداول قرب 3860 دولاراً للأونصة، وسط مخاوف من استمرار الضغوط على الأسعار خلال الفترة المقبلة.
وبينما تتمسك البنوك المركزية بمشترياتها من المعدن، يتراجع الطلب الخاص وتتزايد احتمالات البيع في الأسواق المالية، ما يطرح تساؤلاً رئيسياً: هل يحتاج الذهب إلى تغيير جذري في الظروف الاقتصادية والنقدية حتى يعود إلى قمته السابقة؟
الفائدة الأميركية تعرقل تعافي الذهب
تتزايد الضغوط على الذهب مع تحول توقعات المستثمرين بشأن السياسة النقدية الأميركية، بعدما كان الحديث يدور حول توقيت خفض أسعار الفائدة، ليصبح التركيز الآن على عدد الزيادات المحتملة وموعد تنفيذها.
وشهد المعدن الأصفر انتعاشة مؤقتة في 4 نوفمبر، عندما ارتفع بنسبة 3.2% متجاوزاً مستوى 4000 دولار للأونصة، مستفيداً من تراجع الدولار وعوائد سندات الخزانة الأميركية، عقب فوز الديمقراطيين بالكونغرس، في ظل رهانات على أن الانقسام السياسي قد يحد من التوسع المالي ويخفف الضغوط على العوائد الحقيقية.
لكن هذه المكاسب لم تستمر طويلاً، إذ دفعت بيانات التضخم الأميركية التي تجاوزت التوقعات، إلى جانب التصريحات المتشددة لمسؤولي الاحتياطي الفيدرالي، الأسعار إلى الهبوط بأكثر من 6% خلال ثلاث جلسات، قبل أن تستعيد جزءاً محدوداً من خسائرها.
وأبدى عدد من مسؤولي البنك المركزي الأميركي قلقهم بشأن استمرار ارتفاع التضخم. ووصف جيف شميد، رئيس الاحتياطي الفيدرالي في كانساس سيتي، التضخم بأنه مرتفع للغاية، مشيراً إلى أن البنك لا يزال أمامه عمل يتعين إنجازه، في تصريحات فسرت على أنها إشارة إلى احتمال إجراء زيادات إضافية في أسعار الفائدة.
كما أشار فيليب جيفرسون، نائب رئيس مجلس الاحتياطي الفيدرالي، إلى تأييده مزيداً من الرفع، بينما رجحت ماري دالي، رئيسة الاحتياطي الفيدرالي في سان فرانسيسكو، الحاجة إلى زيادات أخرى، موضحة أن الضغوط التضخمية لا تقتصر على القطاعات المتأثرة بالرسوم الجمركية أو أسعار النفط.
وتتجه أنظار المستثمرين إلى محضر اجتماع الاحتياطي الفيدرالي في أكتوبر، بحثاً عن مؤشرات بشأن الخطوات المقبلة. وقد تؤدي أي إشارات إلى استمرار التشديد النقدي إلى زيادة الضغوط على الذهب، الذي تتراجع جاذبيته عادة عندما ترتفع الفائدة والعوائد على الأصول المنافسة.


توقعات البنوك تكشف صعوبة العودة إلى القمم
تعكس توقعات المؤسسات المالية الكبرى حجم التحديات التي تواجه المعدن الأصفر، إذ خفض بنك غولدمان ساكس توقعاته لسعر الذهب بنهاية عام 2026 إلى 4150 دولاراً للأونصة، بدلاً من 4650 دولاراً، مع الإبقاء على توقعات وصوله إلى 4650 دولاراً بنهاية العام المقبل و5600 دولار بنهاية 2028.
ويرجح البنك أن تبدأ دورة خفض أسعار الفائدة في أواخر عام 2027، وأن تمتد إلى أوائل 2028 ، وفي سيناريو بديل يفترض زيادة إضافية للفائدة في مارس ووصولها إلى ذروة أعلى، قد يتغير المسار المتوقع للأسعار، بما يعكس مدى ارتباط مستقبل الذهب بتطورات السياسة النقدية.
أما بنك أوف أميركا، فيتبنى نظرة أكثر تفاؤلاً، متوقعاً وصول الذهب إلى 5000 دولار للأونصة خلال 12 شهراً، مع مستهدف قصير الأجل عند 4000 دولار، بشرط عدم تصاعد الحرب الأميركية الإيرانية.
ورغم تفاؤل هذا التوقع، فإن بلوغ 5000 دولار سيظل دون القمة التي سجلها الذهب في يناير.
وتشير هذه التقديرات إلى أن استعادة المستويات القياسية ليست وشيكة بالضرورة، وأن الطريق إليها قد يحتاج إلى تغيرات جوهرية في مسار الفائدة والتضخم والمخاطر الجيوسياسية.
الحرب لم تمنح الذهب الحماية المنتظرة
على الرغم من أن الأزمات الجيوسياسية تدفع المستثمرين عادة إلى شراء الذهب باعتباره ملاذاً آمناً، فإن الحرب الأميركية الإيرانية جاءت بنتيجة مختلفة، إذ أدت تداعياتها الاقتصادية إلى زيادة الضغوط على المعدن بدلاً من دعمه.
فارتفاع أسعار النفط يرفع تكاليف الطاقة والنقل والإنتاج، ويغذي التضخم، ما قد يدفع الاحتياطي الفيدرالي إلى الإبقاء على الفائدة مرتفعة أو زيادتها.
وبهذا، أصبح الصراع عاملاً يضغط على الذهب عبر قنوات التضخم والسياسة النقدية، رغم المخاطر التي يفرضها على الأسواق.
ومنذ اندلاع الصراع في أواخر فبراير، فقد الذهب أكثر من خُمس قيمته، في إشارة إلى أن تأثير الحرب على الأسواق لا يصب بالضرورة في مصلحة الأصول الآمنة عندما يقترن بارتفاع تكاليف الطاقة وتزايد احتمالات التشديد النقدي.
وفي المقابل، تحسنت صورة أسواق الطاقة نسبياً مع تراجع خام برنت إلى مستويات قرب 95 دولاراً للبرميل، بعدما تجاوز 100 دولار في مطلع الشهر، بالتزامن مع استمرار المساعي التفاوضية.
ويرى مايكل فيدمر من بنك أوف أميركا أن انخفاض النفط بصورة إضافية قد يخفف ضغوط التضخم ويوفر دعماً للذهب، إذا لم تتجه الحرب إلى مزيد من التصعيد.
لكن هذا المسار يظل مرتبطاً بثلاثة عوامل رئيسية؛ أولها أن تتحول التهدئة إلى اتفاق فعلي، وثانيها أن تواصل أسعار النفط التراجع، وثالثها أن تنحسر الضغوط التضخمية بما يسمح بتغيير مسار الفائدة الأميركية.
فالمحادثات التي جرت في قطر لم تحقق تقدماً حاسماً، وسط تقارير عن هجمات متبادلة ومخاوف من تجدد التصعيد. كما أن خام برنت، رغم تراجعه عن ذروته التي قاربت 115 دولاراً، لا يزال أعلى بنحو الثلث من مستواه قبل الحرب، ما يبقي مخاطر التضخم قائمة.


مشتريات البنوك المركزية تدعم الأسعار والطلب الخاص يتراجع
في مواجهة الضغوط الاقتصادية، تظل البنوك المركزية أحد أبرز مصادر الدعم للذهب، إذ اشترت نحو 321 طناً خلال الربع الثالث، في أسرع وتيرة منذ نهاية عام 2024، وفق بيانات مجلس الذهب العالمي.
ووصل صافي مشتريات البنوك المركزية المقدرة منذ بداية العام إلى 675 طناً، بقيادة الصين التي اشترت 63 طناً، وبولندا التي أضافت 41 طناً إلى حيازاتها.
ومع ذلك، لم تتحول هذه المشتريات إلى قوة كافية لدفع الأسعار نحو مستويات قياسية جديدة، إذ ساهمت بصورة أكبر في توفير أرضية تحد من التراجع، بدلاً من إطلاق موجة صعود واسعة.
كما أن إجمالي المشتريات السنوية يتجاوز قليلاً مستواه قبل عام، رغم انخفاض الأسعار، في حين لم تعلن السلطات النقدية بنفسها عن نحو ثلثي المشتريات المقدرة، وخفضت روسيا حيازاتها بمقدار 19 طناً.
وعلى الجانب الآخر، تظهر بيانات الطلب الخاص تراجعاً واضحاً؛ فقد انخفض الطلب على المشغولات الذهبية بنسبة 17% إلى 313 طناً، وهو أدنى مستوى لأي ربع ثالث منذ عام 2000.
كما تراجع الطلب على السبائك والعملات الذهبية بنسبة 19% إلى 268 طناً، بينما خالفت الأسر الصينية الاتجاه العام، إذ رفعت مشترياتها بنسبة 7% إلى 79 طناً.
وتكشف هذه الأرقام أن مشتريات المؤسسات الرسمية لا تقابلها حالياً قوة مماثلة من المستهلكين والمستثمرين الأفراد، وهو ما قد يحد من قدرة الذهب على تحقيق ارتفاعات كبيرة في الأجل القريب.
موجة بيع الأسهم تزيد مخاطر هبوط الذهب
لم تقتصر الضغوط على العوامل الاقتصادية والنقدية، بل امتدت إلى تحركات المستثمرين في الأسواق المالية، فقد خسر الذهب نحو 7% خلال أكتوبر، مسجلاً أسوأ أداء شهري له منذ عام 2008، بالتزامن مع اضطرار بعض المستثمرين إلى بيع مراكزهم لتوفير السيولة وتغطية متطلبات الهامش بعد موجة تراجع في أسهم التكنولوجيا.
وتعرضت الفضة، التي تتأثر بدرجة أكبر بعمليات التسييل، لخسائر بلغت نحو 17% خلال شهر واحد، ما يعكس اتساع نطاق الضغوط التي واجهتها المعادن النفيسة.
وفي الوقت نفسه، وصلت حيازات الصناديق المتداولة المدعومة بالذهب إلى مستوى قياسي، وهو تطور يمكن أن يدعم السوق في الظروف الطبيعية، لكنه يحمل في المقابل مخاطر إضافية إذا تعمقت توقعات ارتفاع الفائدة، إذ قد تدفع الأسعار المرتفعة للمراكز الاستثمارية إلى موجات بيع تزيد المعروض في السوق.
ويرى غولدمان ساكس أن الطلب الخاص قد لا يعود إلى مجاراة مشتريات البنوك المركزية قبل بدء خفض أسعار الفائدة، ما يعني أن تعافي الذهب قد يظل محدوداً ما دامت تكلفة الاحتفاظ به مرتفعة مقارنة بالأصول التي تدر عائداً.
ما العوامل التي قد تعيد الذهب إلى الصعود؟
استعادة الذهب قمته السابقة تتطلب ارتفاعاً بنحو 44% من مستواه البالغ 3860 دولاراً للأونصة، في حين يحتاج إلى زيادة تقارب 29% للوصول إلى مستهدف بنك أوف أميركا البالغ 5000 دولار. ويتوقف تحقق هذه السيناريوهات على اجتماع مجموعة من العوامل الاقتصادية والنقدية والجيوسياسية.
أول هذه العوامل ظهور إشارات واضحة إلى انتهاء دورة التشديد النقدي الأميركية، سواء من خلال محضر اجتماع الاحتياطي الفيدرالي أو القرارات التي ستصدر في ديسمبر. فبدء خفض الفائدة قد يعيد توجيه جزء من الاستثمارات نحو الذهب، لكن توقعات غولدمان ساكس لا تشير إلى بدء التيسير النقدي قبل أواخر عام 2027.
ويأتي انخفاض النفط في المرتبة التالية، إذ إن استمرار تراجع أسعاره لنحو ثلاثة أشهر قد يساعد في تهدئة التضخم وتخفيف الضغوط على الفيدرالي ، وقد يتحقق ذلك عبر التوصل إلى اتفاق يتيح استعادة حركة الشحن عبر مضيق هرمز، أو زيادة تدفقات النفط من خلال مسارات بديلة، وهو احتمال سبق أن تناوله غولدمان ساكس.
كما يمكن أن يستفيد الذهب إذا تصاعدت الشكوك بشأن استقلالية الاحتياطي الفيدرالي وقدرته على مقاومة ضغوط الرئيس الأميركي دونالد ترمب لخفض الفائدة، وفق تقديرات فانغارد، إذ قد تؤثر هذه المخاوف في ثقة المستثمرين بالسياسة النقدية الأميركية.
ومن العوامل المحتملة أيضاً ظهور حالة من الركود التضخمي، التي تجمع بين تباطؤ النمو الاقتصادي وضعف التوظيف واستمرار ارتفاع الأسعار.
وترى كريستينا هوبر من «مان غروب»، وفق رويترز، أن مثل هذه الظروف قد توفر بيئة مواتية للذهب، باعتباره أحد الأصول التي يلجأ إليها المستثمرون للتحوط من الاضطرابات الاقتصادية.
لكن حتى مع تحقق بعض هذه المحفزات، فإن توقف عمليات التسييل يظل شرطاً مهماً لاستعادة الأسعار زخمها. فاستمرار خسائر الأسهم، خاصة في قطاع الذكاء الاصطناعي، قد يدفع المستثمرين إلى بيع الذهب مؤقتاً لتوفير السيولة، قبل أن يستعيد المعدن دوره التقليدي ملاذاً آمناً.
وتشير الصورة الإجمالية إلى أن الذهب لا يواجه أزمة عامل واحد، بل مجموعة من الضغوط المتشابكة؛ فالدولار القوي وتوقعات رفع الفائدة يحدان من جاذبيته، وارتفاع النفط يغذي التضخم، فيما لا تكفي مشتريات البنوك المركزية وحدها لتعويض ضعف الطلب الخاص. لذلك، فإن العودة إلى القمم القياسية ستظل مرهونة بتغير واضح في اتجاه السياسة النقدية وانحسار مخاطر التضخم والتوترات الجيوسياسية، إلى جانب استقرار الأسواق المالية وتراجع موجات البيع.