أسعار الغاز في أوروبا تقفز 3 أضعاف.. هل تشعل أزمة هرمز صدمة طاقة جديدة؟
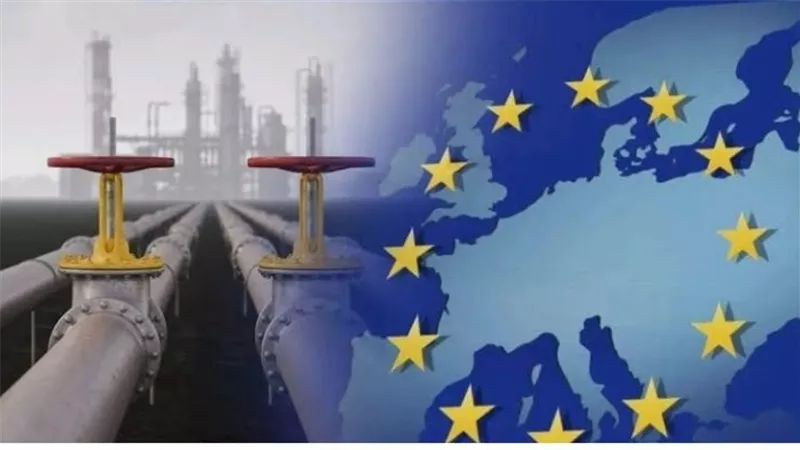


تعود أسواق الطاقة العالمية إلى دائرة القلق مع ارتفاع أسعار الغاز الطبيعي في أوروبا إلى مستويات لم تشهدها منذ نهاية عام 2022، وسط مخاوف من استمرار اضطراب الإمدادات القادمة من الشرق الأوسط، وتصاعد المنافسة بين أوروبا وآسيا على شحنات الغاز الطبيعي المسال.
وسجلت العقود الهولندية المستقبلية القياسية لـ الغاز، المؤشر المرجعي للسوق الأوروبية، مستوى 90.16 يورو لكل ميجاواط/ساعة، بعدما ارتفعت بما يصل إلى 2.4%، لتصبح الأسعار نحو ثلاثة أمثال مستوياتها قبل اندلاع الحرب مع إيران.
وفي آسيا، صعدت الأسعار الفورية للغاز الطبيعي المسال إلى 30.4 دولار لكل مليون وحدة حرارية بريطانية، وهو أعلى مستوى منذ الفترة نفسها تقريبا، في مؤشر على انتقال تداعيات اضطرابات الشرق الأوسط إلى الأسواق العالمية.
ولا تعكس هذه القفزة مجرد مخاوف من نقص الإمدادات، بل تكشف عن هشاشة سوق الطاقة أمام الأزمات الجيوسياسية، خصوصا مع اقتراب الشتاء واحتياج الدول إلى تأمين الوقود وإعادة ملء المخزونات.
أزمة 2026 تختلف عن صدمة الغاز في 2022
وتختلف الأزمة الحالية عن أزمة الطاقة الأوروبية التي أعقبت الحرب الروسية الأوكرانية عام 2022، عندما فقدت أوروبا كميات كبيرة من الغاز الروسي المنقول عبر خطوط الأنابيب، واضطرت إلى البحث عن بدائل سريعة لتلبية احتياجاتها.
أما الأزمة الراهنة، فتتمحور حول اضطراب إمدادات الغاز الطبيعي المسال القادمة من الشرق الأوسط، خصوصا من قطر والمنطقة المحيطة بها، ما يجعل الأسواق الآسيوية الأكثر تعرضا للتأثير المباشر، بسبب اعتمادها على واردات الخليج.
ويشير رونالد بينتو، محلل سوق الغاز الطبيعي والغاز الطبيعي المسال لدى شركة كبلر، إلى أن أوروبا أصبحت أكثر استعدادا للتعامل مع الأزمة مقارنة بعام 2022، بفضل توسعة قدرات استقبال الغاز المسال وإعادة تغويزه، وتطوير خطوط الأنابيب التي تسمح بنقل الإمدادات بين الدول.
لكن هذا التحسن لا يلغي المخاطر، إذ إن تراجع الاعتماد الأوروبي على الغاز الروسي زاد ارتباط القارة بتقلبات السوق العالمية، وأصبح أي اضطراب في الإمدادات الأميركية أو القطرية أو الأسترالية قادرا على التأثير في الأسعار الأوروبية.

مضيق هرمز يرفع تكلفة تأمين الإمدادات
وتتزايد الضغوط على الأسعار مع استمرار التوترات في الشرق الأوسط والهجمات على السفن، وما تثيره من شكوك بشأن انتظام حركة الشحنات وموعد عودة الإمدادات إلى طبيعتها.
وتكتسب هذه التطورات أهمية خاصة بسبب الدور الاستراتيجي لمضيق هرمز في حركة صادرات الطاقة الخليجية، إلى جانب المخاطر التي تواجه الملاحة في البحر الأحمر والمناطق القريبة من اليمن.
وقد ارتبط ارتفاع الأسعار الآسيوية بمخاوف أعقبت بلاغا عن تعرض ناقلة للغاز الطبيعي المسال لإطلاق نار قرب اليمن، بالتزامن مع هجمات على سفن في المنطقة.
واقتصاديا، لا تقتصر آثار هذه الاضطرابات على الشحنات التي تتعطل بالفعل، بل تمتد إلى توقعات المشترين، الذين يسارعون إلى تأمين احتياجاتهم قبل تفاقم النقص، ما يزيد المنافسة ويرفع الأسعار حتى قبل حدوث عجز كامل في المعروض.
ومع اقتراب الشتاء، تتزايد حساسية السوق لأي نقص محتمل، خصوصا أن بعض الدول الأوروبية، مثل ألمانيا وهولندا، لا تزال بحاجة إلى استكمال ملء مخزوناتها.
الإمدادات الأميركية لا تعوض النقص القطري
وتمثل الولايات المتحدة أحد أهم مصادر المرونة في سوق الغاز الطبيعي المسال، مع ارتفاع صادراتها على أساس سنوي ودخول مشروعات جديدة حيز التشغيل، فضلا عن تقليص بعض المنشآت فترات الصيانة للاستفادة من الأسعار المرتفعة.
لكن هذه الزيادة لا تكفي لتعويض الكميات المفقودة من الشرق الأوسط، وفقا لتقديرات بينتو، الذي يشير إلى أن الإمدادات الأميركية الإضافية لا تمثل حتى نصف حجم النقص في الغاز الطبيعي المسال القادم من المنطقة.
وتزداد أهمية هذا العجز بالنظر إلى أن الشرق الأوسط كان يوفر نحو 20% من إجمالي الإمدادات العالمية للغاز الطبيعي المسال قبل الاضطراب.
وتتجه بعض الشحنات المتاحة من حوض الأطلسي بالفعل إلى الأسواق الآسيوية التي تعرض أسعارا أعلى، ومن بينها كميات من الغاز النيجيري المتجهة إلى جنوب آسيا.
وتكشف هذه التحولات أن ارتفاع الأسعار يعيد توزيع الشحنات بين الأسواق، لكنه لا يخلق إمدادات جديدة. وبالتالي، قد تتمكن دولة من تأمين احتياجاتها على حساب ارتفاع التكلفة أو تراجع الكميات المتاحة لدولة أخرى.
أوروبا وآسيا في سباق على شحنات الغاز
وتستمر المنافسة بين أوروبا وآسيا على الغاز الطبيعي المسال منذ مارس، وانعكست في انخفاض ملحوظ بواردات الاتحاد الأوروبي من الغاز المسال خلال صيف 2026 مقارنة بصيف 2025، مع انتقال جزء من شحنات حوض الأطلسي إلى الأسواق الآسيوية.
ولا يتوقع محلل كبلر انتهاء هذه المنافسة بمجرد تجاوز ذروة الطلب الشتوي، لأن الجانبين سيحتاجان إلى إعادة ملء المخزونات استعدادا للموسم التالي.
فإذا عادت الصادرات القطرية بصورة منتظمة، فقد تستعيد الأسواق الآسيوية جزءا من مشترياتها المعتادة، ما يخفف الضغط على الشحنات المتاحة لأوروبا.
أما استمرار الاضطراب فقد يمدد المنافسة إلى صيف 2027، ويزيد تكلفة إعادة ملء المخزونات، خصوصا إذا ظلت الإمدادات البديلة محدودة.

مخزونات أوروبا تكفي.. ولكن بهامش أمان محدود
ورغم الارتفاع الحاد في الأسعار، لا يعني ذلك بالضرورة أن أوروبا ستواجه نقصا حتميا في الغاز خلال الشتاء.
وبحسب الأرقام الواردة في التحليل، تبلغ مستويات تخزين الغاز الأوروبية نحو 75%، وهي نسبة يرى بينتو أنها قد تكون كافية لتجاوز شتاء متوسط البرودة، شريطة عدم حدوث اضطرابات إضافية كبيرة في الإمدادات.
لكن فترات البرد الطويلة أو انخفاض إنتاج الكهرباء من الرياح أو تعطل الإمدادات النرويجية قد تزيد الاستهلاك وتضغط على المخزونات.
ويتوقع سيناريو الأساس لدى بينتو أن تنهي مخزونات الاتحاد الأوروبي شهر مارس عند مستوى يقارب 30%، وهو مستوى مماثل تقريبا لما سجلته في مارس 2026.
ويعني ذلك أن أوروبا قد تتمكن من اجتياز الشتاء، لكن التحدي الأكبر قد يظهر في الربيع والصيف، عندما تبدأ الدول في شراء كميات جديدة لتعويض الغاز المستهلك.
آسيا تواجه ارتفاع التكلفة وخفض الاستهلاك
وتظهر التداعيات بصورة مباشرة في الأسواق الآسيوية الأكثر اعتمادا على استيراد الغاز، ومنها الهند وباكستان وكوريا الجنوبية والصين.
ومع ارتفاع الأسعار، تضطر هذه الدول إلى دفع مبالغ أكبر للحصول على الشحنات البديلة، أو تقليص الاستهلاك، أو التحول إلى مصادر أخرى للطاقة.
وبحسب بينتو، شهدت باكستان انقطاعات في الكهرباء، بينما اتجهت الهند وكوريا الجنوبية إلى زيادة الاعتماد على الفحم في توليد الكهرباء، ولجأت اليابان بدرجة محدودة إلى أنواع وقود أخرى.
كما تقدم حكومات في الهند وبنجلاديش دعما لواردات الغاز الطبيعي المسال، لكن استمرار الأزمة حتى عام 2027 قد يجعل هذه السياسات أكثر تكلفة على الموازنات العامة.
وتواجه الصناعات كثيفة الاستهلاك للطاقة ضغوطا متزايدة، خصوصا القطاعات التي تعتمد على الغاز مادة أولية، مثل صناعة الأسمدة في الهند. وقد تضطر الشركات إلى تقليص الإنتاج إذا ارتفعت التكلفة إلى مستويات يصعب تحملها.
هل تعود أزمة الطاقة العالمية؟
وتكشف القفزة الأخيرة في أسعار الغاز أن أمن الطاقة لا يعتمد فقط على تنويع الموردين، بل يرتبط أيضا باستقرار طرق الشحن، وتوافر المخزونات، وقدرة المنتجين على زيادة الصادرات، ومدى استعداد الاقتصادات لتحمل الأسعار المرتفعة.
وقد يؤدي استمرار الأزمة إلى زيادة تكاليف الكهرباء والإنتاج الصناعي، وفرض ضغوط تضخمية على الاقتصادات المستوردة للطاقة، بينما تتحمل الحكومات أعباء إضافية إذا حاولت حماية المستهلكين من ارتفاع الأسعار.
وتظل عودة الإمدادات القطرية والشرق أوسطية العامل الأهم في تحديد مسار السوق خلال الفترة المقبلة، إلى جانب تطورات الملاحة البحرية والطقس ومستويات الطلب الآسيوي.
وفي النهاية، فإن تجاوز الأزمة لن يتوقف على قدرة الدول على شراء الغاز فحسب، بل على قدرتها على تأمين إمدادات مستقرة بتكلفة يمكن لاقتصاداتها ومستهلكيها تحملها.
وإذا استمر الاضطراب حتى عام 2027، فقد تتحول القفزة الحالية من موجة مؤقتة إلى أزمة ممتدة تعيد رسم خريطة المنافسة على الطاقة عالميا.
- الغاز
- سوق الغاز الطبيعي
- شحنات الغاز الطبيعي المسال
- الغاز في أوروبا
- السوق العالمية
- الغاز المسال
- الحرب الروسية
- الغاز الروسي
- أسعار الغاز في أوروبا
- الشرق الأوسط
- الغاز الطبيعي
- سوق الطاقة
- أسواق الطاقة العالمية
- صادرات الطاقة
- واردات الغاز
- أسعار الغاز الطبيعي في أوروبا
- ارتفاع أسعار الغاز
- أزمة هرمز
- الغاز الطبيعي في أوروبا
- أوروبا وآسيا
- الحرب مع إيران
- اضطراب الإمدادات