مورجان ستانلي يحذر من استمرار أزمة إمدادات الوقود العالمية حتى منتصف 2027
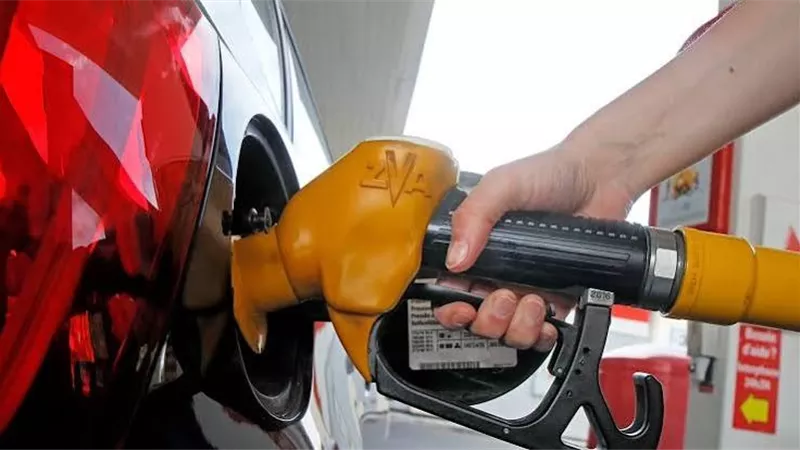


تواجه أسواق الوقود العالمية احتمالات استمرار نقص الإمدادات حتى منتصف عام 2027، في ظل ضغوط متزايدة على قطاع التكرير نتيجة اتساع نطاق أعمال الصيانة الدورية بالمصافي، وفق تقديرات بنك مورغان ستانلي، الذي يرى أن أزمة المعروض قد تواصل تأثيرها حتى إذا تراجعت الاضطرابات الناجمة عن الحرب في الشرق الأوسط.
وأوضح محللو البنك، ومن بينهم مارتين راتس وشارلوت فيركينز، في مذكرة نُشرت يوم الثلاثاء، أن برامج الصيانة المقررة بمصافي التكرير حول العالم حتى الربع الثاني من عام 2027 ستؤدي إلى خروج طاقات تشغيلية تقدر بنحو 3.4 مليون برميل يوميًا من الخدمة.
ويعادل حجم الطاقات المتوقع توقفها نحو مرتين ونصف المرة مقارنة بالمتوسط المعتاد، كما يفوق حجم التخفيضات الحالية في تشغيل المصافي بمنطقتي الشرق الأوسط وروسيا، وهو ما يزيد الضغوط على إمدادات المنتجات النفطية خلال الفترة المقبلة.
وتشير تقديرات مورغان ستانلي إلى أن سوق الوقود قد تظل تحت ضغط نقص المعروض حتى في حال انحسار بعض التوترات الجيوسياسية المؤثرة في أسواق الطاقة، إذ تمثل أعمال الصيانة عاملًا إضافيًا ومستقلًا يحد من إنتاج الوقود المكرر، ويقلل قدرة المصافي على زيادة الكميات المتاحة في وقت قصير.
الديزل في مقدمة المنتجات المتضررة
تأتي هذه التوقعات في وقت تعاني فيه أسواق المنتجات النفطية من ضغوط على الإمدادات، بعد قرابة ثمانية أشهر من الحرب في الشرق الأوسط، بالتزامن مع تصاعد الهجمات الروسية والأوكرانية التي تستهدف البنية التحتية للطاقة لدى الجانبين.
وأثرت هذه التطورات في حركة تدفقات الوقود، بالتزامن مع تزايد الحاجة إلى ضمان استقرار الإمدادات لتلبية متطلبات قطاعات النقل والتدفئة والصناعة، ما يجعل أي انخفاض إضافي في إنتاج المشتقات النفطية عاملًا مؤثرًا في توازن الأسواق.
ويأتي الديزل ضمن أكثر المنتجات النفطية تعرضًا لتداعيات هذه التطورات، نظرًا إلى استخدامه الواسع في نقل البضائع وتشغيل المعدات والأنشطة الصناعية، إلى جانب الاعتماد عليه في التدفئة.
ووفقًا لتقرير البنك، أسهم التراجع الحاد في صادرات الوقود في دفع أسعار بعض المنتجات النفطية إلى الارتفاع بمعدلات تجاوزت الزيادة المسجلة في أسعار النفط الخام.
ويعكس هذا الاختلاف طبيعة العلاقة بين سوق الخام وأسواق المنتجات المكررة؛ فتوافر النفط الخام لا يعني بالضرورة وجود كميات كافية من الديزل أو غيره من أنواع الوقود، إذ تتوقف الإمدادات أيضًا على قدرة المصافي على معالجة الخام وتحويله إلى المشتقات المطلوبة، فضلًا عن حركة التجارة وحجم الصادرات.
وبناءً على ذلك، قد تستمر الضغوط على أسواق الوقود حتى إذا تحسنت إمدادات النفط الخام أو تراجعت المخاطر المرتبطة بالصراع في الشرق الأوسط، طالما ظلت عمليات التكرير تواجه قيودًا تحد من إنتاج المشتقات النفطية.
ارتفاع هوامش التكرير لم يعد مبررًا لتأجيل الصيانة
أشار محللو مورغان ستانلي إلى أن عددًا من المصافي أرجأ تنفيذ بعض أعمال الصيانة خلال الفترة الماضية، بهدف الاستفادة من ارتفاع هوامش التكرير، التي تزيد العائد الناتج عن تحويل النفط الخام إلى منتجات مكررة.


لكن البنك أوضح أن تأجيل أعمال الصيانة لا يمكن أن يستمر إلى أجل غير مسمى، ما يعني أن تنفيذ هذه العمليات خلال الفترات المقبلة سيشكل مصدر ضغط إضافيًا على كميات الوقود المعروضة في الأسواق العالمية.
وكان من المتوقع بالفعل أن يشهد الربع الثاني من عام 2027 حجمًا كبيرًا من توقفات الصيانة، إلا أن تقديرات حجم هذه التوقفات ارتفعت مع مرور الوقت.
كما رجح المحللون أن يكون تعافي معدلات تشغيل المصافي محدودًا بحلول ذلك الربع، وهو ما قد يطيل أمد نقص المنتجات النفطية.
وتنبع أهمية هذه التوقعات من الدور الأساسي الذي تؤديه المصافي في تلبية الطلب العالمي على الوقود؛ إذ يؤدي توقف وحدات التكرير لإجراء الصيانة إلى تقليص الإنتاج، وقد يدفع المشترين إلى التنافس بصورة أكبر على الكميات المتاحة، خاصة إذا تزامنت أعمال الصيانة مع استمرار اضطرابات الصادرات.
كيف تنعكس التوقعات على أسواق الطاقة؟
توضح تقديرات مورغان ستانلي أن التحديات التي تواجه إمدادات الوقود لا ترتبط بالحرب والهجمات على منشآت الطاقة وحدها، بل تشمل أيضًا عوامل تشغيلية وموسمية يصعب تجنبها، وفي مقدمتها الصيانة الدورية للمصافي.
وقد يؤدي تزامن هذه العوامل إلى استمرار الضغوط على أسعار المنتجات النفطية المكررة خلال النصف الأول من عام 2027، في ظل احتمال انخفاض الكميات المنتجة خلال فترات توقف وحدات التكرير.
ومع ذلك، لا يعني استمرار شح الإمدادات بالضرورة ارتفاع الأسعار بالمعدل نفسه طوال هذه الفترة، إذ ستظل حركة الأسعار مرتبطة بعدة عوامل، من بينها حجم الطلب العالمي، وتطورات الصادرات، ومدى تحسن معدلات تشغيل المصافي، إلى جانب مسار التوترات الجيوسياسية وتأثيرها في تدفقات الطاقة.
وتسلط توقعات البنك الضوء على تحدٍ إضافي أمام أسواق الطاقة، يتمثل في أن تراجع التوترات في مناطق الإنتاج أو تحسن تدفقات النفط الخام قد لا يكون كافيًا بمفرده لإنهاء أزمة الوقود، ما دامت طاقات التكرير تواجه قيودًا واسعة بسبب أعمال الصيانة المقررة خلال الفترة المقبلة.